
理想充电桩 图/电池百人会
截至2026年6月底,全国高速公路服务区累计已建成充电基础设施(枪)8.54万个,覆盖全国超98%的服务区,除部分高寒、高海拔地区外基本实现全覆盖。对比2025年底的7.15万个,仅半年时间新增近1.4万个,建设速度明显加快。2026年上半年,全国公共充电基础设施充电电量达587.6亿度,同比增长60.2%,需求增长势头强劲。
10月4日,国家能源局宣布,国庆假期前3天新能源汽车充电需求旺盛,高速公路充电基础设施运行平稳。10月1日0时至10月3日24时,通过对纳入国家充电设施监测服务平台的6.27万个高速公路充电设施(枪)进行统计分析,今年国庆假期前三天全国高速公路新能源汽车充电次数共计296.86万次,日均98.95万次,较去年国庆假期同期增长48.41%;充电量达到7161.93万千瓦时,日均2387.31万千瓦时,较去年国庆假期同期增长49.39%,节假日绿色出行渗透率持续提升,老百姓使用新能源汽车长途旅行趋势愈发明显。
充电从“排队几小时”到“潮汐式拥堵”
2023年:供需矛盾集中爆发。 当年国庆、春节假期,高速服务区充电排队成为社会热点。部分热门服务区高峰期排队时长超4小时,“充电1小时、排队4小时”的抱怨声频现网络。彼时全国高速服务区充电桩总量不足,大功率桩稀缺,多数为60kW慢充桩,单车充电动辄一两个小时,桩位周转极慢。叠加当年新能源车保有量快速增长,供需缺口在节假日被急剧放大。
2024年:总量改善但峰值仍紧张。 这一年高速充电设施建设明显提速,覆盖率大幅提升,但节假日峰值拥堵依然突出。国庆期间,部分主干线服务区充电桩利用率接近饱和,排队1至2小时仍属常见。充电量创历史新高,单日高速充电量多次突破纪录。车主开始形成“错峰充电”“下高速充电”的意识,但整体体验仍不满意。
2025年:超充提速,拥堵分化。 大功率超充桩在主干线服务区加速铺开,250kW以上超充占比提升,部分服务区实现“充电10分钟、续航400公里”,单车补能时间大幅压缩。但拥堵呈现明显分化:热门出行路线、热门服务区依然排队,相邻服务区却相对空闲;东部密集区域改善明显,中西部偏远路段仍存短板。移动充电车、充电机器人开始在重点服务区常态化部署,成为高峰期的机动补充。
2026年:供需两旺,调度精细化。 2026年上半年全国公共充电基础设施充电电量达587.6亿度,同比增长60.2%,需求增长势头强劲。国庆期间,高速充电量再创新高,但得益于超充改造提速和智能调度手段丰富,整体排队时长较前几年明显缩短。交通运输部推动的“e路畅通”平台实现实时查桩、预约充电,引导车主分流。多地推行“充至80%即离场”机制,桩位周转效率翻倍提升。不过,极端高峰时段、极端热门路段仍会出现短时排队,潮汐错配的结构性矛盾尚未根本消除。高速公路充电桩市场已形成“国家队主导、运营商深耕、车企自建”的三层格局。
在充电桩品牌格局方面,目前国家电网仍是高速服务区的核心力量,按照规划,2026年计划新增12万台大功率充电桩,其中250kW以上超充桩占比提升至60%,重点覆盖国道、省道、城乡结合部。头部运营商中,特来电定位“数字化充电网生态运营商”,构建“充电网+微电网+储能网”三网融合的虚拟电厂,公共桩规模2026年8月底达到100.6万台,新建桩已全面推广282kW全液冷超充;星星充电公共桩规模70.7万台,从设备商转型为“运充数金”一体化生态服务商;华为数字能源聚焦公共大功率超充赛道,2026年内计划落地超1.5万根超充桩,支持最大600kW峰值功率,10分钟补能400公里。
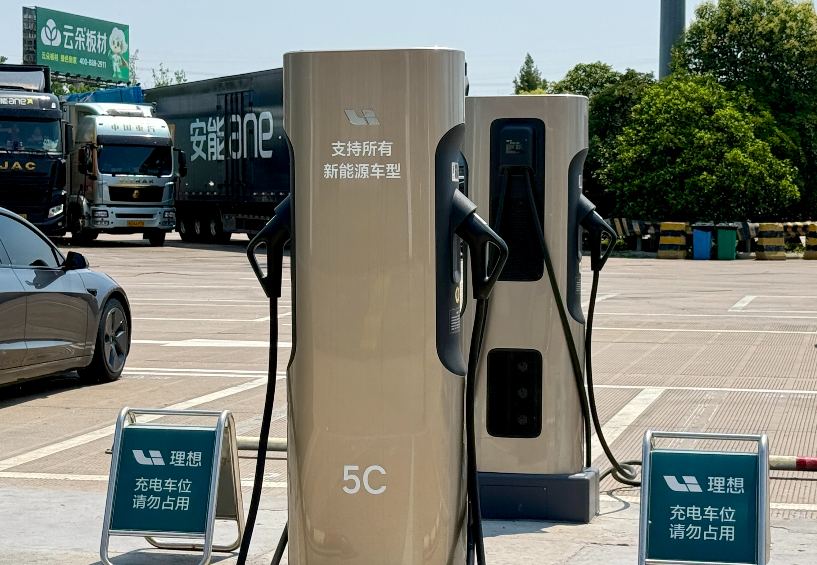
车企自建超充网络成为重要补充。理想汽车截至2026年6月已建成4097座超充站,其中高速超充站1334座、超充桩6695根,将“10%至80%电量充电控制在10分钟以内”设为核心指标。特斯拉、蔚来、小鹏等车企也在加速高速沿线大功率充电桩布局。比亚迪则与甘肃高速、北投集团等达成合作,在高速服务区布局“充电5分钟,续航400公里”闪充站。
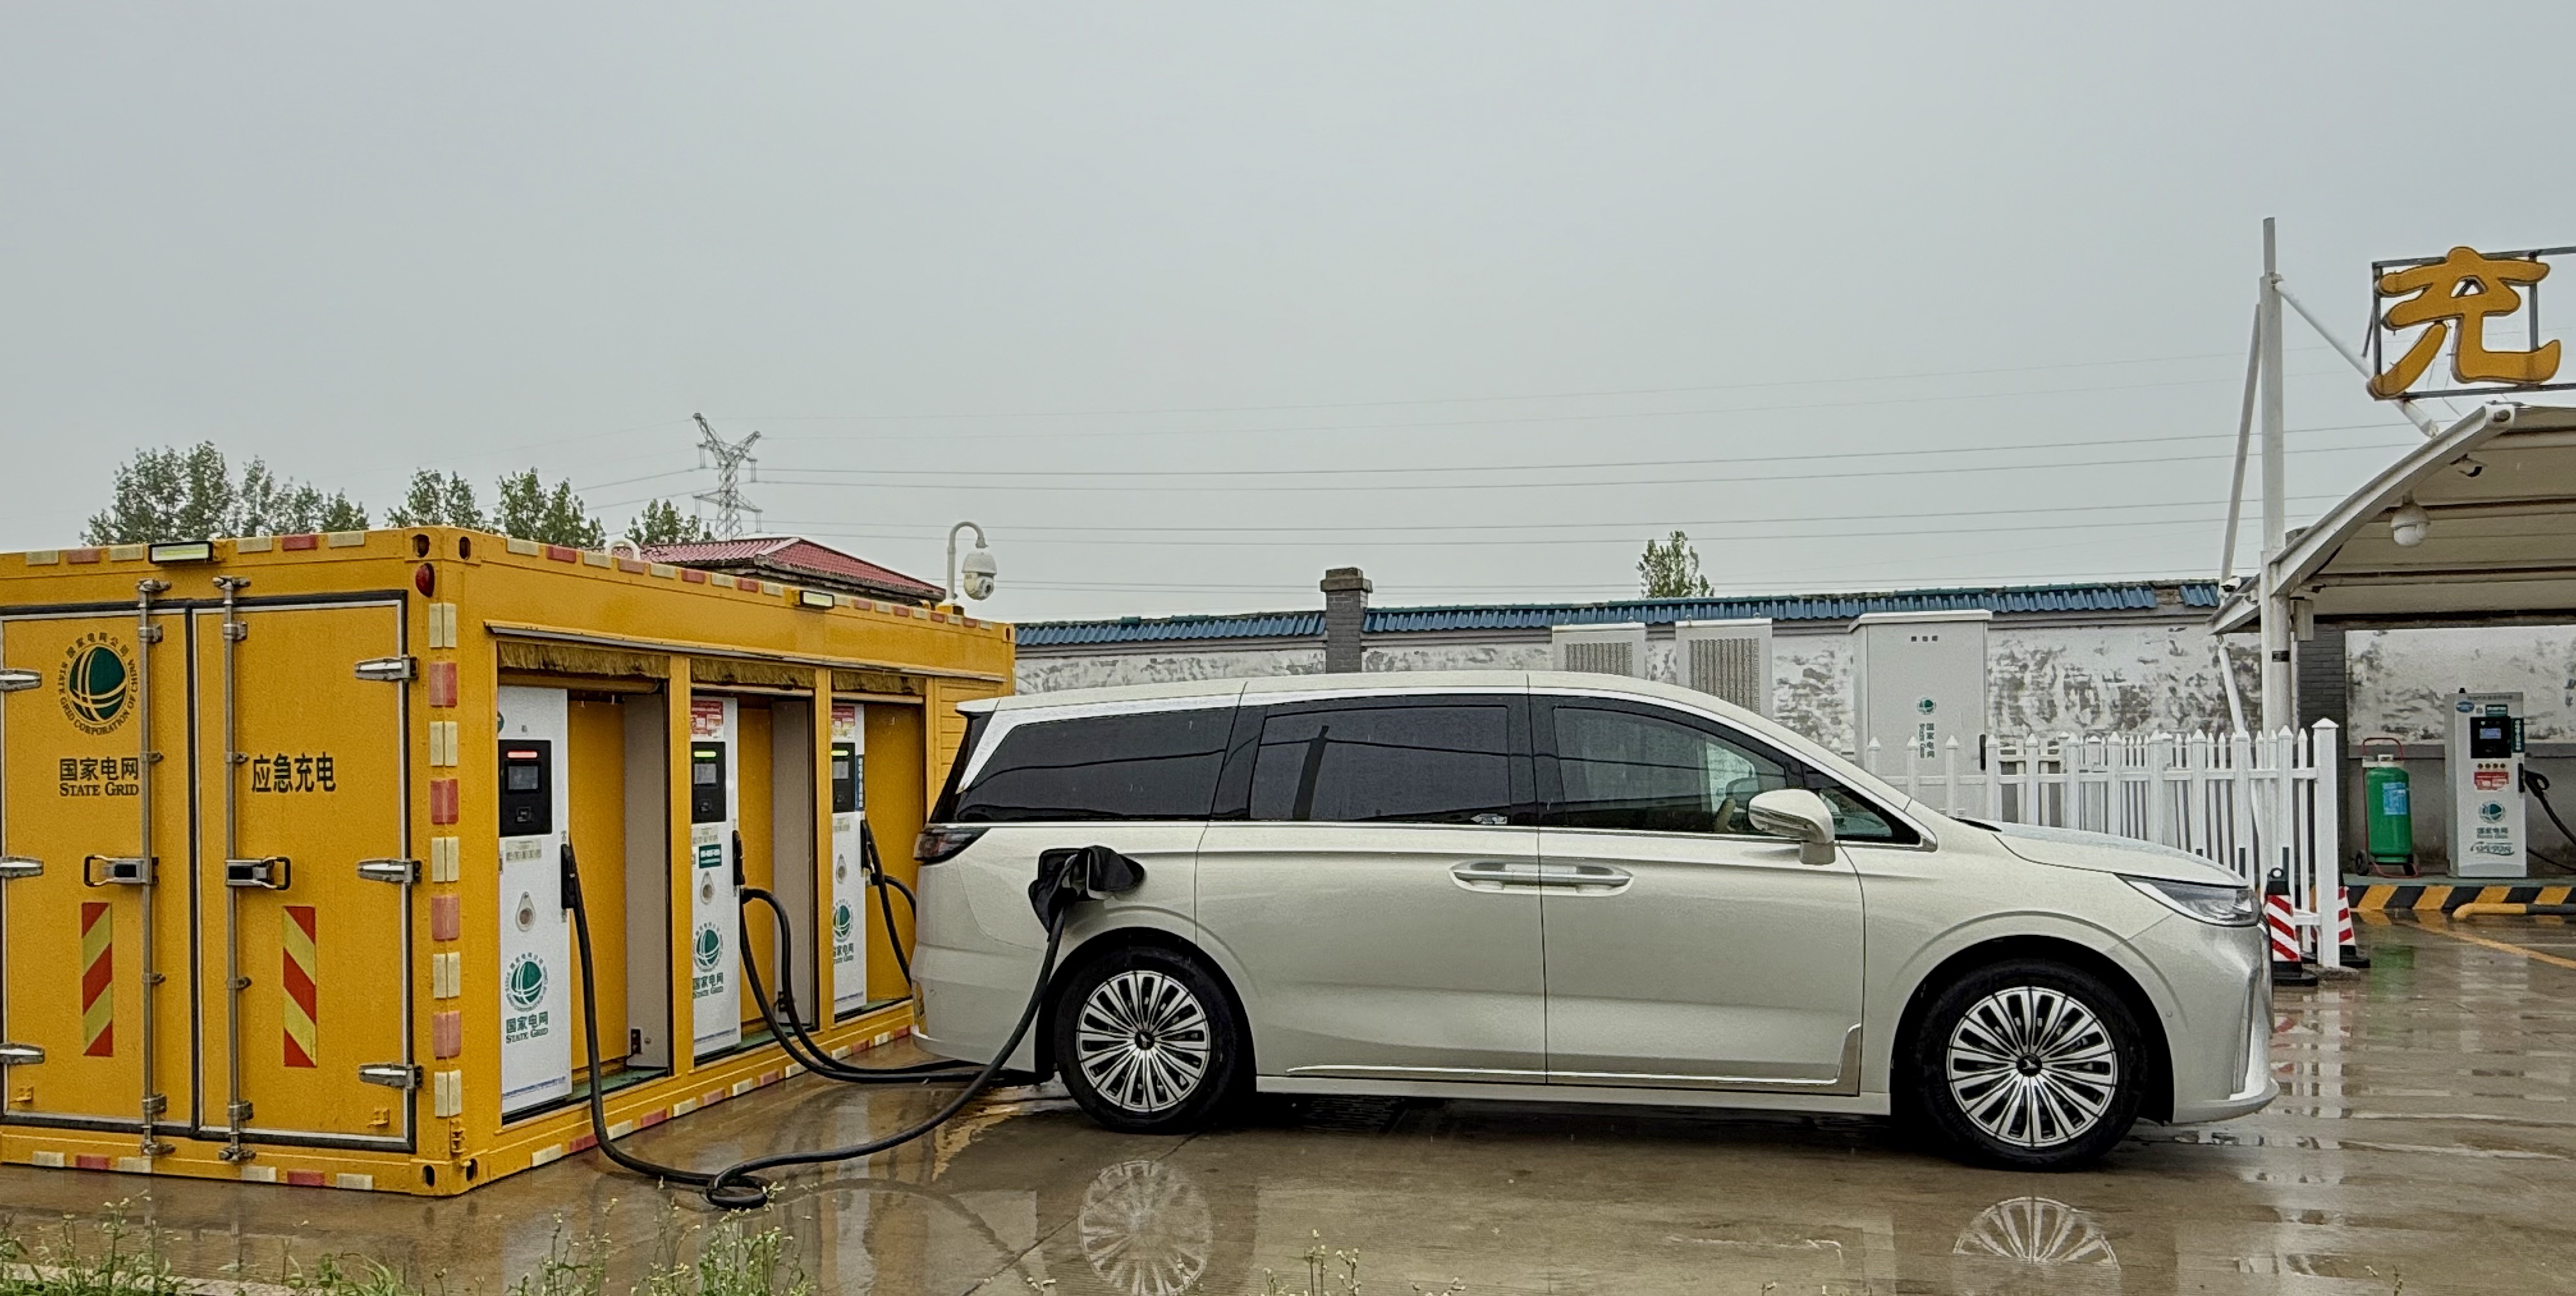
高速公路充电 图/电池百人会
节假日排队充电拥堵原因分析
核心矛盾:供需“潮汐错配”。高速充电难的根本原因并非设施总量不足,而是典型的供需潮汐错配。日常时段充电桩利用率偏低,大量设施长期闲置;节假日出行峰值期间,充电频次大幅提升,桩位瞬时利用率趋近饱和,形成“平时闲得慌、假期挤破头”的两极格局。如果单纯按假期峰值大规模新建,会造成平峰期严重浪费;若维持现有规模,又无法承接节假日爆发式需求。这种结构性矛盾决定了简单堆桩扩容效果不佳。
多重因素叠加放大拥堵。一是大功率超充桩配置不足。目前高速服务区大功率超高速充电桩配置较少,难以满足长途出行快速补能需求,直接拉低通行效率。二是电网容量与储能配套瓶颈。 部分服务区存在“建桩易、组网难”问题,电网容量不足、储能配套缺失,导致不少充电桩高峰期无法全功率运行。三是车主补能习惯加剧周转低效。不少车主习惯将电量充至100%,但动力电池在电量超过80%后充电功率大幅衰减,后续20%的充电耗时往往与前80%相当,极大降低了桩位周转效率。四是出行习惯集中加剧潮汐峰值。大家习惯性扎堆热门旅游路线、热门服务区,部分服务区被“挤爆”,相邻服务区却相对空闲。五是叠加续航缩水效应。 秋冬低温天气新能源汽车高速续航明显缩水,车主补能频次显著增加。
核心变化趋势: 单车补能时间从“小时级”向“分钟级”压缩;拥堵从“全面排队”向“局部潮汐”收敛;应对手段从“被动等桩”向“主动调度”升级。但节假日峰值需求与常态化供给之间的错配,仍是行业面临的根本挑战。
换电模式:从“品牌专属”走向“高速骨干网”
蔚来高速换电网络持续加密。截至2026年10月,蔚来全国累计建成换电站4160座,其中高速公路换电站1073座,形成覆盖全国的“9纵11横16大城市群”高速换电网络,连通超550个城市。节假日期间,蔚来换电站单日换电次数屡创新高,2026年10月1日单日换电达18.3万次,平均不到0.47秒就有一台车完成换电。在热门线路,换电成为部分车主规避充电排队的重要选择,但换电站数量仍有限,高峰期同样出现排队,且仅服务于蔚来及合作品牌车型。
宁德时代巧克力换电加速高速布局。截至2026年9月底,全国累计建成换电站2520座,覆盖31省200城。按规划,2026至2027年将落地1000座高速换电站,打造“11纵9横”高速换电骨干网,力争平均每100公里配一对换电站,并支持多品牌、多车型共享。巧克力换电块26号电池搭载800V高压架构,适配B至C级800V车型,打破品牌壁垒。节假日期间,巧克力换电站在已布局区域开始承接跨品牌换电需求,但整体网络密度尚不足以形成对充电的规模化分流。
重卡换电在干线物流中率先跑通。宁德时代旗下骐骥换电2025年已建成305座重卡换电站,计划2026年扩容至900座。在重庆巫山高速服务区,纯电动重卡驶入骐骥换电站5分钟即可完成全自动换电。骐骥换电已与一汽解放、陕重汽等十余家整车企业推出标准化换电车型30多款,与京东物流、DHL等龙头企业合作推广。节假日期间,重卡换电受客运高峰影响较小,运营相对稳定,成为干线物流电动化的重要支撑。
换电在节假日的实际角色: 由于换电车辆整体基数太低,目前仍是充电的补充而非替代。其优势在于补能速度快、不占用充电桩资源,但受限于站点密度、品牌兼容性和重资产投入,节假日高峰期同样面临排队压力。换电与充电并非竞争关系,而是共同构成高速补能体系的两条腿。
总体判断:近几年节假日高速补能经历了从“充电独木难支”到“充电为主、换电补充、移动补能兜底”的多层次体系演进。充电端通过超充改造和智能调度,排队时长逐年改善;换电端在特定品牌和特定线路形成有效分流,但车辆数量、网络密度和开放程度仍是瓶颈。未来节假日补能体验的进一步改善,取决于超充网络密度、换电标准化开放、移动补能规模化以及车网互动机制成熟度的共同提升。
核心挑战:重资产盈利困局。换电行业属于重资产行业,站点建设投入大、日常运营成本高,多数换电运营商长期亏损。以奥动新能源为例,2022年至2025年上半年累计亏损超20亿元。破局方向在于“电池企业+车企+第三方平台”开放生态加速成型,换电正从品牌专属服务向全行业普惠服务转型,已有超20家主流车企入局。
移动补能:从示范应用走向规模化落地
据公开资料统计,目前已有55家企业推出或布局移动充电机器人、移动储充车及相关自动补能方案。企业类型涵盖三类:电池与储能企业(宁德时代、比亚迪储能、国轩高科、欣旺达能源)、电力电子与充电设备企业(易事特、绿能慧充、中能电气等)、机器人与自动驾驶企业(纵目科技、行深智能、港仔机器人等,强调自动寻车、无人化调度)。
市场规模与增长。全球智能自主电动汽车充电机器人市场2025年销售额约3.51亿美元,预计2032年达11.4亿美元,年复合增长率18.6%。中国移动充电机器人市场2025年销售收入约数百万美元,预计2032年达9.38亿美元,年复合增长率26.0%,增速高于全球平均水平。
应用场景与价值定位。移动储充设备在高速服务区、停车场、物流场站等场景中作为固定充电设施的补充,核心价值在于缓解电力扩容压力、提升车位利用率、降低配电扩容成本。当前行业仍处于从示范应用走向规模化落地的阶段,电池安全、充放电效率、自动驾驶可靠性和运维成本是决定产品能否稳定运营的关键因素。

特来电 图/电池百人会
如何破解困境:三层递进解决路径
破解高速充电焦虑,需要树立“潮汐思维”——短期靠智能调度盘活存量,中期靠超充改造提质扩容,长期靠机制创新打通车网协同。
短期:智能调度盘活存量
移动补能灵活兜底。在车流高峰时段调配移动充电车、智能充电机器人进驻热门服务区,以机动力量填补固定桩位缺口。安徽、江苏两省已在八个服务区部署搭载大容量储能设备的“移动充电站”重卡,单车储电约3000度、可同时为8辆车快充。湖南在长沙西服务区部署液冷超充桩,实现了“一辆车拔枪即走、下一辆随即补位”的高效周转。
推行“充至80%即离场”机制。高峰时段引导车主充电至80%时及时驶离,压降单车平均充电时长,能直接翻倍提升桩位周转效率。
分流疏导与错峰引导。依托大数据平台打通导航与充电服务数据,通过实时查桩、线上预约、错峰提醒减少车主盲目等待。引导车主选择高速出入口周边商圈、城镇充电桩补能,有效疏解服务区压力。浙江部分服务区在节前新增闪充桩,并在收费站配套建设充电桩,引导熟悉路线的车主避开热门服务区,直接前往收费站充电。
中期:超充改造提质扩容
推进大功率超充网络建设。2026年全国高速公路服务区新建充电枪中250kW及以上大功率占比不低于25%,针对重大节假日充电繁忙、日常利用率超40%的服务区,新建设施原则上全部采用大功率标准。到2027年底,将在高速公路服务区新建改建超4万个60千瓦以上“超快结合”充电设施,充电站同时配置快充设备和大功率设备,适配各类车型需求。
同步推进电网扩容与储能配套。强化充电网络规划与交通设施规划的衔接,在高速公路新建、改建中同步进行电力扩容改造;对已建成的服务区积极推动解决用电容量问题,缩短电力扩容周期。
因地制宜推动多元补能。在京津冀首个全绿色用能的王庆坨服务区,已配备华为600千瓦液冷超充桩、理想超充桩、快充桩及移动补能车,节假日高峰期还投入移动充电机器人。杭千高速桐庐服务区配置216把充电枪,其中超充枪支持640千瓦峰值功率,已成为全国规模最大、技术最先进的高速“大充电站”之一。
长期:机制创新打通车网协同
构建全国统一充电服务平台。加快推动服务区智能运维平台建设,确保充电设施全部接入“e路畅通”服务平台,实现预约、查询、报修一体化服务,破除信息孤岛。
推进车网互动技术落地。让新能源汽车变身移动储能单元,实现车、桩、网协同联动。在高速公路“移动能源走廊”场景下,协同控制分布式风光发电、集中式储能和V2G,引导车辆在低负荷、低拥堵路段和时段错峰补能以缓解局部网架与路网拥塞。
完善市场化调节机制。通过潮汐车位、峰谷电价等价格杠杆引导车主错峰充电,最大限度盘活现有设施资源,以精细化调度化解短时拥堵。
持续增加总量供给。按照国家“三年倍增”行动方案,到2027年底全国将建成2800万个充电设施,提供超3亿千瓦公共充电容量,满足超过8000万辆电动汽车充电需求,实现充电服务能力翻倍增长。
多方协同发展路径迫在眉睫
核心机制:从“各自建桩”到“生态共建”
多方协同的本质是让电池企业、车企、电网、运营商和高速公路运管方各司其职、优势互补。宁德时代与长安、奇瑞、广汽等六大车企共建“超换共享网络”,到2026年底累计建成4000座超换一体站,覆盖12纵11横高速网络。其核心突破在于电池标准化——巧克力换电块26号电池搭载800V高压架构,全面适配B至C级800V车型,打破了不同品牌间的换电壁垒。超换一体站单站设备复用率达85%以上,同等土地与电力容量下单个车位服务能力是单一充电站的3倍,超充部分固定投资成本仅为单一充电站的五分之一。
五方协同的角色与路径
电池企业:输出标准化电池和换电技术方案。宁德时代已牵头组建换电标准创新联合体,发布国内首个《纯电动乘用车螺栓式换电系统互换性技术要求》,统一电池包、机械连接、电气接口、通信协议等核心标准。启源芯动力推出“车电分离+电池银行”商业模式,以“车—站—网—云—AI”数字平台支撑全链路运营管理。
新能源车企:从封闭自营走向开放合作。蔚来已联合宁德时代参与换电国标制定,推动跨品牌电池兼容互通;广汽携手宁德时代以标准化电池模块降低适配成本,并联合京东创新三方共建模式分摊重资产投入。
电网侧:从被动供电转向主动调控。南方电网开展全国规模最大车网互动,互动电量超50万度,通过反向放电、智能有序充电和邀约填谷充电多场景协同。蔚来换电站内部储备多组动力电池,具备分布式储能单元属性,可承担电网削峰填谷、需求响应功能。山东高速集团搭建国内首个高速公路领域发电类虚拟电厂,聚合光伏和储能资源成功通过电力交易中心注册。
充电运营商:从设备运营转向平台生态。特来电开发“零碳路书”平台,提供行车路线、补能规划、费用预估、车辆调度、实时监控等功能。安徽高速充电管理平台首次实现全省104个高速服务区充电站统一接入与集中运营。重庆高速创新采用“国资搭台、外企唱戏”模式,整合服务区场地资源联动特斯拉,其“超充超市”已提前5年实现盈利。
高速公路运管方:从场地提供者升级为生态组织者。湖南高速“湘高新能源”平台从全国150家主流充换电运营商中脱颖而出,跻身第一方阵。甘肃高速率先携手比亚迪布局闪充网络,成为国内首家与比亚迪合作布局闪充站的高速公路服务区运营企业。宁德时代巧克力换电已与中国石化、国家电网、南方电网、滴滴及多地交通投资集团达成战略合作。
协同发展的关键方向
一是以标准统一降低协同成本,电池标准化是换电共享的前提,充电接口和通信协议的互通是跨平台调度的基础。二是以超换一体提升资源效率,在同一站点融合换电与超充,共享箱变和充电模块,将综合电损率较市场配储超充方案降低超13个百分点。三是以车网互动打开价值空间,让换电站和充电站从单纯补能设施升级为电力系统调节资源,参与调峰调频和绿电消纳。四是以交能融合拓展能源边界,在高速公路边坡、隧道顶部等场景部署光伏风电和储能设施,构建“交通+能源”共生体系。
总体而言,高速公路充电难本质上是“脉冲式需求”与“常态化供给”之间的结构性矛盾在特定时段的集中、极端式爆发。解决思路不在一味堆桩,而在以潮汐思维统筹供需——短期用移动补能和智能调度“救急”,中期用超充改造和电网扩容“提质”,长期用车网互动和市场化机制“治本”,最终推动补能体系从“数量覆盖”走向“质量适配”。
 电池网微信