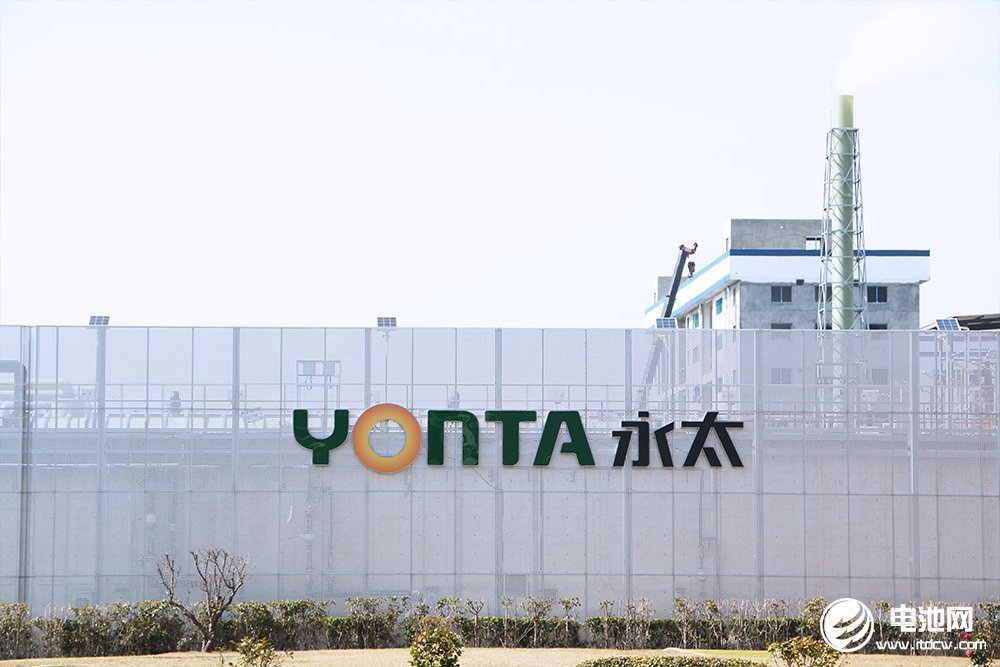
10月22日,永太科技(002326)在与投资者交流时提到,2026年前三季度,公司实现营业收入60.74亿元,同比增长50.79%;实现归属于上市公司股东的净利润4.30亿元,同比增长1,221.81%;实现归属于上市公司股东的扣除非经常性损益的净利润4.25亿元,同比增长6,572.64%。
对于业绩大幅增长的原因,永太科技表示,主要系报告期内锂电材料类核心产品量价齐升,叠加新增产能有序释放所致。目前公司各板块生产经营均正常开展,管理层将继续深化降本增效、优化产品结构,力争推动盈利水平持续向好。
产能方面,永太科技VC(碳酸亚乙烯酯)已投产产能为16,666吨/年,预计2026年年底将提升至3万吨/年。5万吨/年项目计划明年建成投产,公司将结合下游订单情况及行业景气度变化,合理把握项目建设节奏。
针对锂电材料行业固有的周期波动,永太科技已从多方面布局:一方面,规模化产能的释放将显著摊薄单位生产成本,强化产品成本竞争力,增强公司在行业周期底部的抗风险能力;另一方面,公司通过长协订单与核心客户锁定供应关系、供货优先权及基础采购量,为新建产能提供了稳定的消化出口,同时头部客户的认证本身就是对公司技术实力和产品品质的有力背书,有助于公司进一步拓展其他优质客户,优化客户结构,增强整体经营韧性。
谈及近期碳酸锂价格大幅回落对经营的影响,永太科技表示,碳酸锂是公司锂电材料产品的主要原材料之一,其价格波动对公司经营存在一定影响,但影响方向相对中性:一方面,碳酸锂价格回落有助于降低公司原材料采购成本,对成本端形成利好;另一方面,原材料价格下行可能带动下游产品售价相应调整,价格传导机制可能对冲部分成本端收益。公司将持续跟踪碳酸锂价格走势,动态调整采购策略与产品销售定价,通过产品结构优化和降本增效等措施,保障整体盈利水平的稳定。
值得一提的是,9月10日,由EVTank、海融网(hirohida.com)、电池网(itdcw.com)、伊维经济研究院、中国电池产业研究院等联合发布的2026年度中国锂电池行业电解液年度竞争力品牌榜单中,永太科技位居第六位。
上榜理由显示,永太科技依托二十余年的氟精细化工平台,实现了从“基础氟化工原料-锂盐-添加剂-电解液”的垂直一体化布局,全流程成本更低,在行业下行周期中具备更强盈利韧性。公司具备高附加值产品与技术创新壁垒,液态LiFSI产能规模全球领先,抢占下一代电池材料的高毛利红利;在储能需求爆发、VC供需紧平衡背景下,自产VC有效保障电解液配方的成本优势与供应链安全;多元化电解液配方,可适配高镍三元、硅碳负极、4680大圆柱等不同需求;前沿布局三氟甲基亚磺酸锂等新型补锂剂,适配半固态/全固态电池,形成技术差异化。
永太科技与头部客户深度绑定,2026年子公司与宁德时代签下2026-2028年约47万吨电解液长单,叠加2027-2029年约9万吨VC长单,三年基本盘被锁定。永太科技通过“氟化工+锂电”的垂直一体化、高附加值产品的先发优势及头部客户的深度绑定,在电解液第二梯队中形成了显著的差异化竞争优势。
 电池网微信