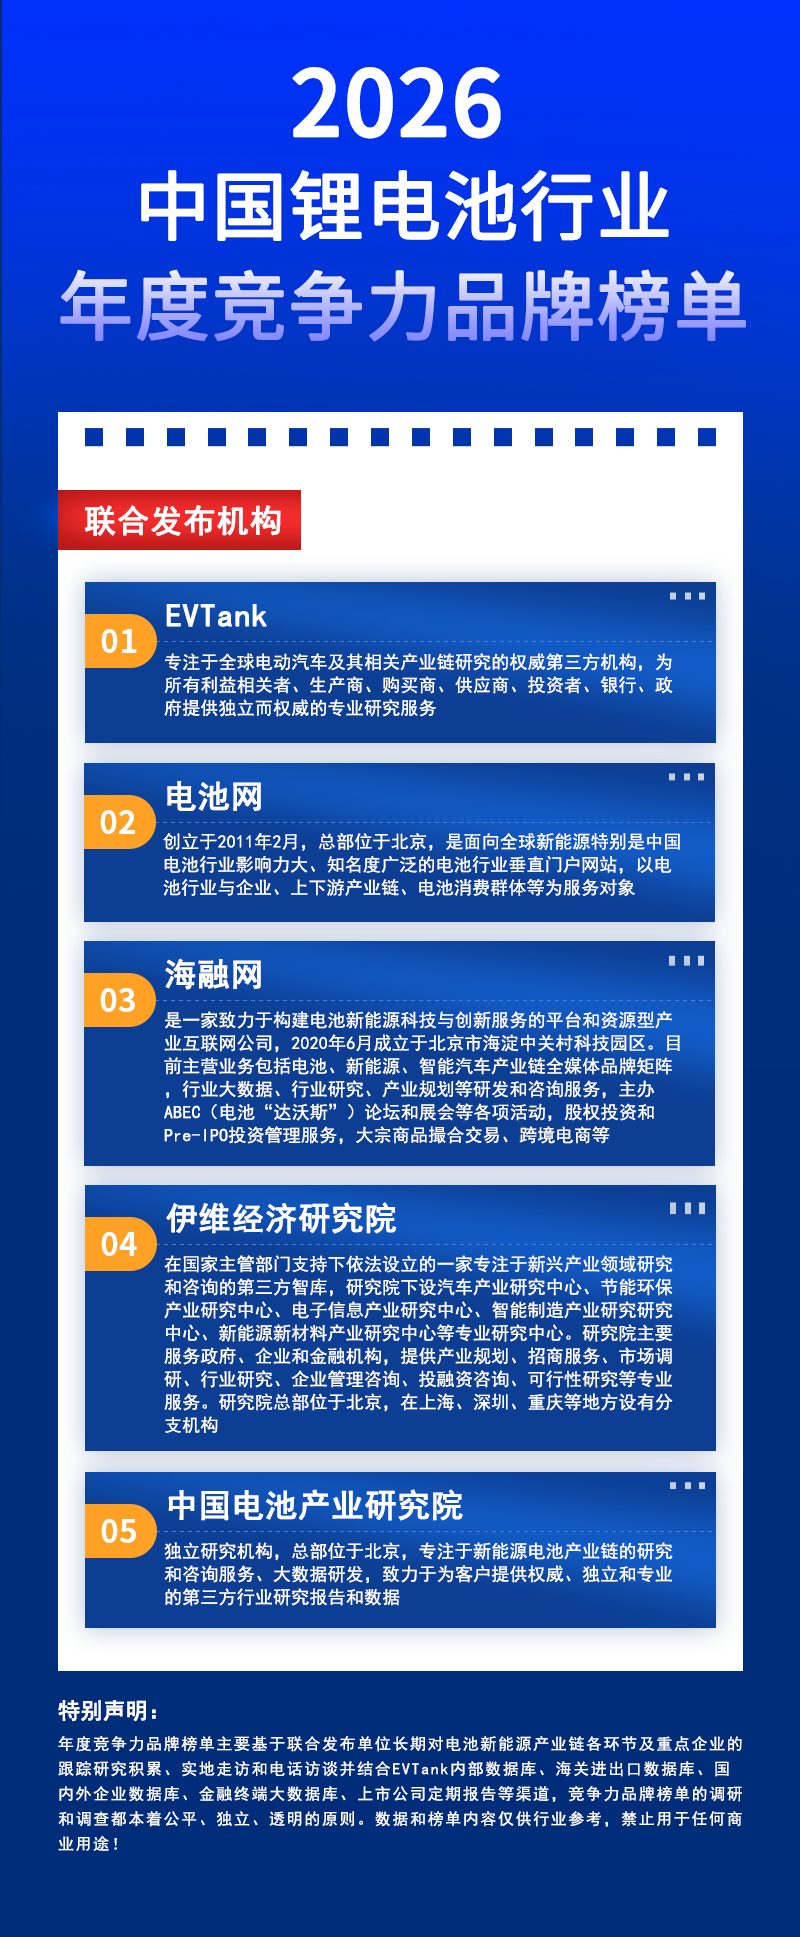
【编者按】9月14日,由EVTank、海融网(hirohida.com)、电池网(itdcw.com)、伊维经济研究院、中国电池产业研究院等联合发布的2026年度电池新能源行业竞争力品牌榜单正式出炉。该竞争力榜单于ABEC 2014论坛上首次发布,现已连续发布13届。
“不惟一规模、不惟一产能、不惟一体制”是该榜单多年来坚持的重要评价原则。通过产能情况、产销数据、客户结构、财务状况、盈利能力、综合口碑、公司信用、产品品质、技术实力、经营机制、媒体披露等多维度指标构建全面的企业竞争力评价模型,并结合专家评定等定性指标最终筛选出各细分领域产业链十强企业名单。
2026年度的榜单,研究工作组主要对2026年以来中国国内电池新能源产业链,包括正极材料、负极材料、隔膜、电解液、动力电池、储能电池、新能源乘用车等细分领域,以及钠电池及固态电池等新兴技术路线进行了研究与评定,目的主要是从多维度客观评价产业链企业的中长期核心竞争实力,通过数据分析和研究挖掘真正具备长期投资价值的企业,为地方政府、投资机构、产业链企业、学术机构等筛选合作对象提供参考。
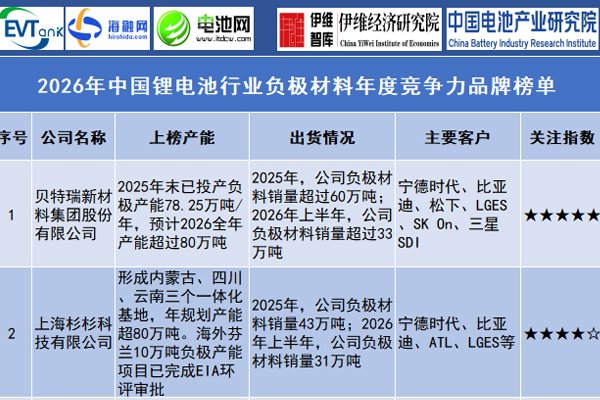
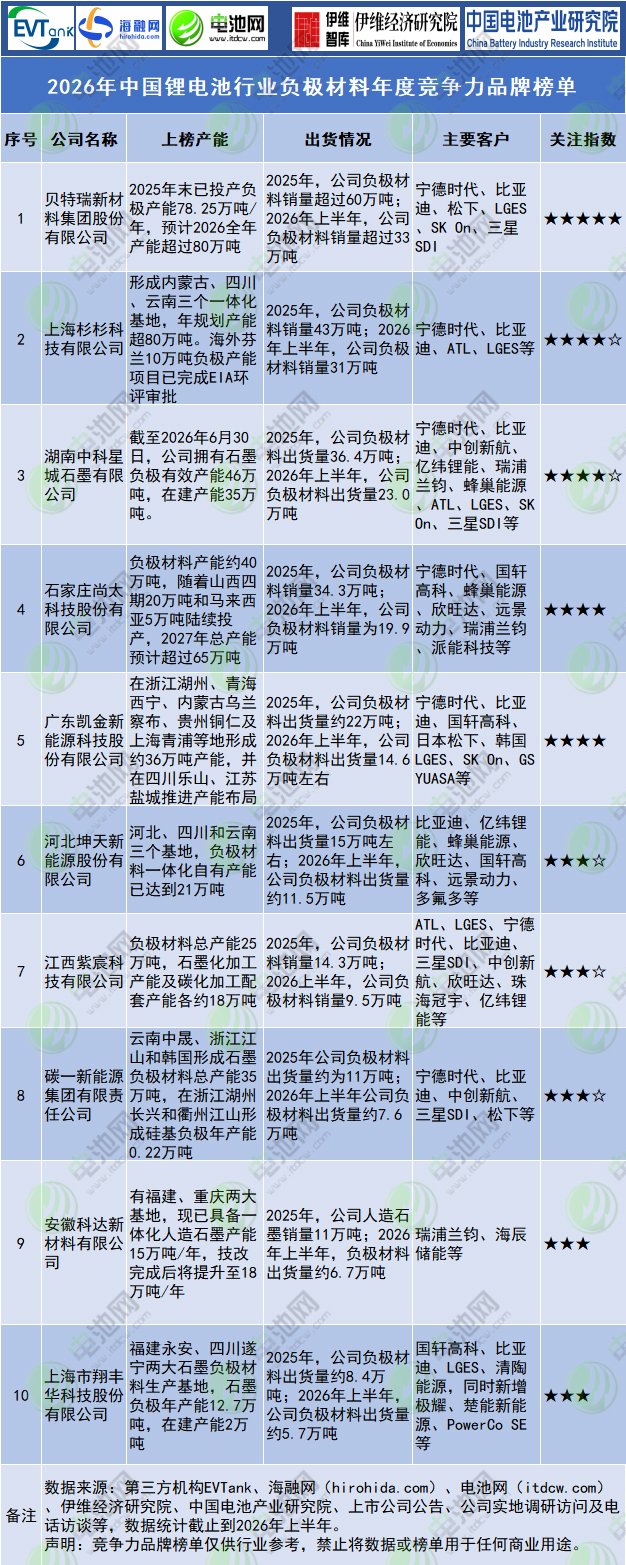
2026年中国锂电池行业负极材料年度竞争力品牌榜单
1.贝特瑞新材料集团股份有限公司
竞争力品牌:№1
企业简介:贝特瑞(920185)成立于2000年8月,是北交所上市企业。公司在负极材料领域的主要产品包括人造石墨、天然石墨、硅基负极材料及其他新型负极材料等。目前,贝特瑞在中国拥有多家生产基地,并形成了以印尼、摩洛哥海外基地以及日、韩、欧洲分公司等海外布局为支撑的全球化战略布局,2025年末已投产负极产能78.25万吨/年,预计2026全年产能超过80万吨。公司主要客户有宁德时代、比亚迪、松下、LGES、SK On、三星SDI等全球知名锂电池企业。2025年,公司负极材料出货量超过60万吨;2026年上半年,公司负极材料出货量超过33万吨。
上榜理由:贝特瑞负极出货量已连续16年位居全球第一,人造石墨出货创历史新高,龙头地位稳固。产能端,国内基地保持高产能利用率水平;海外产能集中释放——印尼一期、二期16万吨已投产、摩洛哥6万吨产能将陆续释放,海外出货占比将升至20%以上。技术端,硅基负极全球龙头:2025年硅基市占率第一,第六代硅碳产品比容量突破2100 mAh/g;CVD硅碳批量供货。公司主导制定全球首项硅基负极国际标准,2026年高端6C超快充产品与硅基订单双增。公司在主流产品出货和前沿产品布局上均处于行业领先地位,持续夯实龙头壁垒,巩固自身榜首地位。
2.上海杉杉科技有限公司
竞争力品牌:№2
企业简介:杉杉科技是杉杉股份(600884)旗下的负极材料业务主体,成立于1999年,主要产品有人造石墨、天然石墨、硅基负极和软硬碳等。公司在负极材料领域形成内蒙古、四川、云南三个一体化基地,年规划产能超80万吨。海外基地芬兰10万吨负极产能项目已完成EIA环评审批,具备开工条件,与Imerys在瑞士工厂完成首批核心原料的石墨化送电。公司与宁德时代、比亚迪、ATL、LGES等全球领先锂电池企业构建了长期深度战略伙伴关系。2025年,公司负极材料出货量43万吨;2026年上半年,公司负极材料出货量31万吨。
上榜理由:杉杉科技出货量稳居行业前列,人造石墨出货量位列行业榜首。产能端,云南安宁基地一期全面投产、宁波硅基基地二期正在建设当中,国内三大一体化基地持续放量,石墨化自供率高于85%。技术端全面升级:第6代低膨胀快充石墨量产,在保持高压实密度前提下膨胀降低1%以上;储能350长循环人造石墨月出货破万吨、订单供不应求。30%到65%硅含量CVD硅碳负极开发成功,块状、类球、球形、多面体硅碳开发成功,60%以上高硅产品稳定量产,沉积包覆设备实现现场无人操作,硅碳成功用于消费电子、电动工具、无人机及电动汽车产品。硬炭材料容量超过500mAh/g,首效实现86%,低温性能良好,率先通过锂电头部企业验证,实现批量供应。杉杉科技以“石墨+硅基+硬炭”全体系布局、针状焦长协锁价与全球头部客户覆盖,持续巩固技术领先与规模优势。
3.湖南中科星城石墨有限公司
竞争力品牌:№3
企业简介:中科星城2017年被中科电气(300035)收购,此后进入快速发展期。公司主要产品包括人造石墨、天然石墨,以及硅碳、硬碳等新型负极材料,目前有包括湖南长沙、贵州铜仁、贵州贵安(宁德时代合资)、云南曲靖(亿纬锂能合资)、四川泸州、四川雅安国内六大生产基地以及阿曼海外全球最大负极材料生产基地。截至2026年6月30日,公司拥有石墨负极有效产能46万吨,在建产能35万吨。公司客户覆盖宁德时代、比亚迪、中创新航、亿纬锂能、瑞浦兰钧、蜂巢能源、ATL、LGES、SK On、三星SDI等国内外知名的锂电池企业。2025年,公司负极材料出货量36.4万吨;2026年上半年,公司负极材料出货量23.0万吨,同比增长70.5%。
上榜理由:中科星城负极材料长期处于满产满销状态,年化产能已突破46万吨,目前正在积极推进国内四川泸州30万吨一体化项目建设,海外阿曼苏哈尔自贸港20万吨一体化基地建设,阿曼一期计划2027年陆续投产,依托阿曼自贸协定与当地石化/风光资源破解贸易壁垒、筑牢成本优势,有望成为公司全球化核心支点。技术端,公司自研“快充负极包覆技术”持续领先,6C超充动力负极已批量供货头部客户,硅碳负极进入多家客户量产导入阶段。母公司中科电气磁电装备业务与负极材料业务协同联动,为负极产线量身定制自动化智能装备,新一代全自动、智能型石墨化炉具备具备电耗成本低、炉芯耗材费用少、自动化程度高、绿色环保等优势。中科星城凭借“装备协同+快充技术+头部电池客户深度合作+海外本土化生产”四轮驱动,全球市场份额有望进一步提升。
4.石家庄尚太科技股份有限公司
竞争力品牌:№4
企业简介:尚太科技(001301)成立于2008年,公司以负极石墨化加工起家,2017年开始转型负极一体化研发、生产与销售,2018年实现批量供货。公司负极材料产能约40万吨,随着山西四期20万吨项目和马来西亚5万吨项目陆续投产,2027年公司总产能预计将超过65万吨。客户方面,公司已进入宁德时代、国轩高科、蜂巢能源、欣旺达、远景动力、瑞浦兰钧、派能科技等知名锂电厂商供应体系。2025年,公司负极材料出货量34.3万吨;2026年上半年,公司负极材料出货量为19.9万吨,同比增长超过40%。
上榜理由:尚太科技以石墨化加工起家、全工序一体化模式成本优势突出,山西新基地依托丰富电力和煤资源进一步降低电耗与单位成本,马来西亚项目开拓海外市场,自有石墨化产能利用率超100%,随着山西四期及马来西亚基地逐步投产,预计2026 年末将具备超50万吨人造石墨负极一体化生产能力,且产能利用率维持较高水平。技术端,快充型人造石墨量产适配主流动力/储能电池;硅碳负极500吨级产能落地并已批量供货,能量密度优势显著;硬碳负极适配钠离子电池正推进产业化。2026年上半年受石油焦涨价与外协加工成本上升拖累盈利短期承压,但公司通过工艺优化、库存管理与原材料定价联动传导成本,下半年随着自有新产能投放,将降低外协依赖、修复单吨净利。尚太科技凭借一体化成本护城河、产能快速释放与硅碳产业化突破,稳居行业前五。
5.广东凯金新能源科技股份有限公司
竞争力品牌:№5
企业简介:凯金能源成立于2012年,主营人造石墨、固态电池硅基、储能硬碳等电池负极材料的研发、生产和销售。公司已先后在浙江湖州、青海西宁、内蒙古乌兰察布、贵州铜仁及上海青浦等地形成约36万吨产能,并在四川乐山、江苏盐城推进产能布局。宁德时代、比亚迪、国轩高科、日本松下、韩国LGES、SK On、GS YUASA等国内外知名电池厂均为公司客户。2025年,公司负极材料出货量约22万吨;2026年上半年,公司负极材料出货量约14.6万吨。
上榜理由:凯金能源负极材料出货量常年位列前五。产能端,国内三大基地发力:福建宁德古田20万吨项目一期预计2026年建成投产,通过打造一体化大幅降低生产、物流成本;江苏盐城20万吨项目一期进度完成90%;今年2月签约贵安新区20万吨一体化项目;同时积极推进海外斯洛伐克产能布局,总产能向60万吨迈进。技术端,公司与宁德时代联合研发的ARDR技术已实现量产落地,显著提升材料一致性、循环寿命及快充性能,兼顾高性能与低成本。产品端,公司产品覆盖人造石墨、硅基、储能硬碳三大体系,6C高功率石墨负极获下游广泛认可、产品供不应求,低成本钠电硬碳已量产。凯金能源以“国内三线并进+海外破局”双轮驱动,凭借广泛业务覆盖与持续研发突破,差异化聚焦生物质硬碳技术路线,在负极材料行业形成了较强的护城河。
6.河北坤天新能源股份有限公司
竞争力品牌:№6
企业简介:坤天新能成立于2018年5月,前身为元氏县槐阳碳素/锂能科技有限公司,从一家石墨化代工企业转型为集负极前驱体粉碎、造粒、整形、纯化、成品等工序于一体的专业锂电池负极材料研发与生产企业。目前公司有河北、四川和云南三个基地,负极材料一体化自有产能已达到21万吨。公司目前已进入比亚迪、亿纬锂能、蜂巢能源、欣旺达、国轩高科、远景动力、多氟多等头部电池厂供应体系。2025年,公司负极材料出货量约15万吨;2026年上半年,公司负极材料出货量约11.5万吨。
上榜理由:坤天新能近年来出货量快速增长,行业排名不断提升,并获评国家级专精特新“小巨人”及国家级独角兽企业。产能端,随着云南坤天二期8万吨成功投产,融合公司全球首发的连续式石墨化炉工艺,达产后集团总产能超21万吨,整体产能利用率维持较高水平。技术端,公司2024全球首发连续式石墨化炉工艺,2026上半年完成一阶段试产优化并进入量产交付,二代/三代连续石墨化技术已启动验证,后续新建产能全面转向该工艺路线,极大解决负极制造超高能耗痛点。产品端,公司自主研发的CVD硅碳负极已实现百吨级批量供货。此外,2026年8月雪天盐业公告正在筹划购买坤天新能控制权,如果坤天新能通过并购成功完成资产证券化,将为其带来上市平台、资金支持、资源协同等多重利好。坤天新能凭借“连续石墨化工艺技术领先+一体化产能布局完善+硅碳负极量产能力突出”等综合优势,在行业周期回暖中具备较强的成本与交付竞争力。
7.江西紫宸科技有限公司
竞争力品牌:№7
企业简介:江西紫宸成立于2012年,是璞泰来(603659)旗下全资子公司,主要产品有人造石墨负极、天然石墨负极和硅碳负极材料。公司拥有江西、溧阳、四川、内蒙古等生产基地,目前负极材料总产能25万吨,石墨化加工产能及碳化加工配套产能各约18万吨。公司与ATL、LGES、宁德时代、比亚迪、三星SDI、中创新航、欣旺达、珠海冠宇、亿纬锂能等国内外锂电巨头深度合作。2025年,公司负极材料出货量14.3万吨;2026上半年,公司负极材料出货量9.5万吨。
上榜理由:江西紫宸作为全球中高端人造石墨负极龙头,适配快充储能电池,硅碳负极批量供货头部电池厂。产能上,四川紫宸二期10万吨项目计划于2026年底建成投产,并稳步推进马来西亚5万吨产能建设。技术端,公司快充负极满足6C、配合自产粘结剂可达8–10C,CVD沉积硅碳小批量出货;硅基负极布局安徽紫宸1.2万吨,首次库伦效率91%、循环寿命超2000次,可以适配固态电池,产品稳定性较好。公司核心竞争力还来自“设备自研+材料一体化”:石墨化自供率长期保持 90%、单位石墨化成本较行业低15%–18%。另外,母公司还拥有涂覆隔膜及PVDF等产能,可形成“负极+隔膜涂覆”一体化解决方案。江西紫宸以高端产品溢价、CVD 硅碳差异化突围,构筑起高壁垒的中高端市场护城河。
8.碳一新能源集团有限责任公司
竞争力品牌:№8
企业简介:碳一新能成立于2022年,主营锂电池/钠电池负极材料业务,全域覆盖天然石墨、人造石墨、硅系负极、锂碳及硬碳等全系负极材料业务。公司由贝特瑞创始人之一岳敏及核心团队创立,股东含比亚迪、晨道资本、红杉、深投控等。目前公司在云南中晟、浙江江山和韩国形成石墨负极材料总产能35万吨,在浙江湖州长兴和浙江衢州江山形成硅基负极年产能0.22万吨。公司主要客户包括宁德时代、比亚迪、中创新航、三星SDI、松下等。2025年公司负极材料出货量约为11万吨;2026年上半年公司负极材料出货量约7.6万吨。
上榜理由:碳一新能作为2025年新晋10强企业,2026年凭借全品类布局与技术原创性继续稳居竞争力榜单。公司凭借在锂电产业的“人脉圈”迅速站稳脚跟,在国内形成了七大生产基地(包括前驱体等)。技术端,碳一新能是中国CVD硅碳技术的代表性企业,气相硅技术结合人造SEI膜方案、多孔碳基体设计、纳米硅气相沉积控制等技术行业领先,与浙江大学联合建成万吨级集成人造SEI膜碳系/硅系负极产线并批量中试;天然石墨提纯/包覆改性技术、集成人造SEI技术均已产业化。公司近来面临地缘政治风险,陷入“美国337调查”,但这反向证明碳一硅碳技术威胁到对方核心利益,对其技术实力有“被动背书”效应。碳一新材以“全品类+原创技术+锂电圈人脉+海外本土化”组合,展现突出的系统性竞争实力与跨越式成长能力,但公司在产能扩张上需谨慎,产能利用率有待进一步提升。
9.安徽科达新材料有限公司
竞争力品牌:№9
企业简介:科达新材是上市公司科达制造(600499)锂电负极材料业务的经营主体。公司成立于2017年10月,主要产品为高端人造石墨负极材料。公司具备“原料处理—粉碎整形—预碳化—石墨化—成品”全工序一体化生产能力,有福建、重庆两大生产基地,现已具备一体化人造石墨产能15万吨/年,相关技改完成后将提升至18万吨/年。公司客户以储能领域头部企业为主,并已进入瑞浦兰钧、海辰储能等企业核心供应体系。2025年,公司人造石墨出货量11万吨;2026年上半年,负极材料出货量约6.7万吨。
上榜理由:科达新材是2026年负极材料榜单最具代表性的“逆势突围”新晋企业。随着上半年储能需求持续回暖,公司通过产能技改、生产工艺优化提升人造石墨产销量,摆脱了此前行业价格战带来的亏损状态。技术与成本方面,公司自研的核心技术——移动石墨化工艺入选国家工信部推荐名录,具备成本、安全、环保、可定制化等多项优势,叠加母公司锂电装备业务的产业协同,在包含生产、运输在内的综合成本方面形成竞争力。背靠上市母公司,公司兼具装备自研、成本控制与资本支持三重优势。未来,随着一体化技改与产能陆续释放,叠加储能需求高增长,公司有望凭借“装备协同+一体化降本+储能卡位”的组合优势,在负极材料激烈的市场竞争中站稳脚跟。作为新晋企业,保持产品稳定性、客户多元化和前沿产品的技术禀赋是关键,以防“昙花一现”。
10.上海市翔丰华科技股份有限公司
竞争力品牌:№10
企业简介:翔丰华(300890)成立于2009年,2020年9月在深交所创业板上市,是一家集研发、生产和销售锂电池用高端石墨类、硅碳类负极材料和石墨烯等新型碳素材料为一体的高新技术企业。公司目前拥有福建永安、四川遂宁两大石墨负极材料生产基地,石墨负极年产能12.7万吨,在建产能2万吨。公司主要客户包括国轩高科、比亚迪、LGES、清陶能源,同时新增极耀、楚能新能源、PowerCo SE等客户。2025年,公司负极材料出货量约8.4万吨;2026年上半年,公司负极材料出货量约5.7万吨。
上榜理由:翔丰华坚持“人造石墨+天然石墨”双线并行,并积极布局硅碳负极、钠电硬碳负极等下一代高端产品,灵活匹配固态/半固态、钠电池等多元化发展。产品端,公司高端产能占比超过60%,远高于行业平均水平;前沿产品如硅碳负极处于小试阶段、硬碳负极已进入中试,自主研发的硅碳负极材料首效可达90%以上,已向客户送样测试,部分客户完成导入并小批量供货。产能端,随着四川6万吨人造石墨负极一体化基地推进,公司石墨化自给率显著提升,带动盈利好转。公司海外市场拓展也取得实质进展,已通过PowerCo SE各项审核实现小批量供货。翔丰华以“硅碳+固态电池+海外高端化”先发卡位,有望随固态产业化追赶头部,后续加快完善一体化布局、推动前沿负极领域的规模化放量、绑定更多头部电池客户,或可更好地应对新晋企业围堵,重获市场份额。
 电池网微信