11月2日,韩国研究机构SNE Research公布最新装车数据,2026年前三季度全球动力电池装车总量达994.5GWh,较去年同期的830.7GWh增长19.7%。
其中,9月单月装车量高达145.1GWh,创下历史月度新高,同比增长15.8%。在全球市场持续扩张的背景下,动力电池行业的竞争格局正经历剧烈分化,中资电池公司持续向上,日韩巨头则集体承压。

从装车量同比变化来看,2026年前三季度全球动力电池装车量TOP10公司中,SK On和松下两家电池公司同比下滑,降幅分别为18.1%和0.8%,剩余8家电池公司均实现同比增长,其中瑞浦兰钧在前三季度继续实现了三位数的增速,达118.7%。瑞浦兰钧也是TOP10公司中唯一一家增速翻倍的公司。
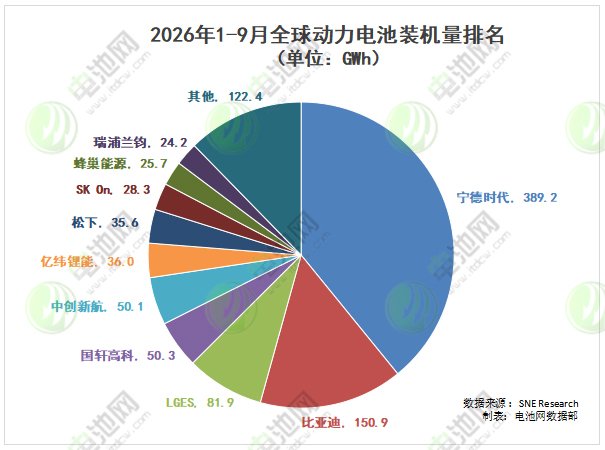
从市场份额来看,与2025年同期相比,2026年前三季度全球动力电池装车量TOP10公司中,宁德时代、国轩高科、中创新航、亿纬锂能、蜂巢能源、瑞浦兰钧实现了同比正增长,而比亚迪、LGES、松下、SK On则出现不同程度下滑。
从排名变化来看,相较于2026年1—8月,前三季度全球动力电池装车量TOP10公司中,国轩高科和中创新航排名互换、亿纬锂能和松下排名互换,分列第4至7位;其余6家电池公司排名均未发生变动。
与去年同期相比,2026年前三季度全球动力电池装车量TOP10公司中,除了TOP3公司保持不变,依旧为宁德时代、比亚迪、LGES、中创新航之外,其他公司变化明显:
得益于新能源汽车及储能市场的双轮驱动,部分中企展现出惊人的爆发力。其中,瑞浦兰钧、亿纬锂能领跑增速榜,排名均上升3位,其中,国轩高科排名从去年同期的第7位提升到第4位,亿纬锂能由第9位上升至第6位。
中创新航和松下排名均下降一位,分别排在第5位和第7位;SK On则由第5位跌落至第8位;蜂巢能源上升一位,由第10位升至第9位。
此外,与去年同期相比,瑞浦兰钧新上榜,排在第10位,第11名欣旺达装车量为23GWh,两者差距保持在1.2GWh,原排名第8位的三星SDI则掉出了前十阵营。
从竞争格局来看,全球动力电池市场整体保持扩张态势,但公司间的竞争格局正进一步分化,中国电池公司表现尤为亮眼。
中国公司方面,在2026年前三季度全球动力电池装车量TOP10公司中,7家中国公司(宁德时代、比亚迪、国轩高科、中创新航、亿纬锂能、蜂巢能源、瑞浦兰钧)拿下73%的市场份额,同比增长3.6个百分点。
具体来看,作为全球动力电池行业的绝对龙头,宁德时代在2026年前三季度表现依旧强势:市场份额达39.1%,同比上升1.6个百分点,以389.2GWh装车量保持全球第一,同比增长24.9%。
比亚迪市场份额下滑至15.2%,但仍稳居第2,装车量为150.9GWh,同比增长7.4%,与宁德时代合计占据了超过54%的全球市场份额,中国动力电池产业在全球供应链中的话语权进一步夯实。
国轩高科以50.3GWh的装车量,位列第4,同比增长48.1%,市场份额为5.1%。
中创新航以50.1GWh的装车量,位列第5,同比增长27.1%,市场份额为5.0%。
亿纬锂能以36.0GWh的装车量,位列第6,同比增长60.4%,市场份额为3.6%。
蜂巢能源以25.7GWh的装车量,位列第9,同比增长37.9%,市场份额为2.6%。
瑞浦兰钧以24.2GWh的装车量,位列第10,同比增长118.7%,成为榜单上增速最快的黑马,市场份额为2.4%。
与中企多数保持两位数乃至三位数的爆发式增长不同,日韩头部电池公司在2026年前三季度的市场表现明显疲软。面对动力电池领域的增长瓶颈,日韩公司正被迫寻找第二增长曲线。
韩国公司方面,三星SDI已跌出TOP10阵营,剩余两家韩系电池公司LGES与SK On合计装车量110.2GWh,全球市占率从去年同期的14%萎缩至11%。
其中,LGES装车量为81.9GWh,位列第3,但同比增速仅为0.7%;公司向特斯拉、通用汽车、现代汽车集团、大众等主要汽车制造商供货仍在继续,但市场增速大幅下滑。LGES已开始大力开拓储能市场,在北美计划在今年年底规划的50GWh以上产能基础上,新增一条方型线,确保明年底ESS产能达70GWh以上。在欧洲,公司波兰工厂去年将部分电动汽车生产线改造为ESS。
SK On位列第8,装车量仅有28.3GWh,同比下滑18.1%,市占率进一步降至2.8%。SK On正在积极开拓动力电池以外的增量市场,其佐治亚工厂的一部分被改造为ESS的LFP生产线,并与美国ESS公司合作建设了9GWh工厂。
日本松下装车量同比下降0.8%至35.6GWh,排名下降一位至第7位其市场份额也下降了0.7%,从4.3%降至3.6%。由于松下客户群主要集中在特斯拉,北美销售量决定业绩,松下正在制定稳定堪萨斯工厂生产的计划,并将部分动力电池生产线转向为人工智能数据中心生产电池。
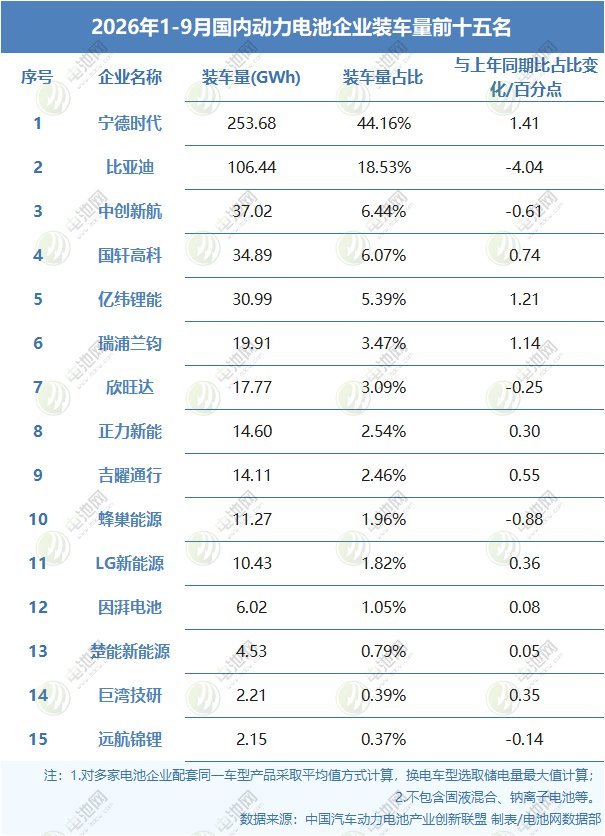
视线转回国内。中国汽车动力电池产业创新联盟数据显示,2026年前三季度,国内动力电池累计装车量576.3GWh,累计同比增长16.7%。我国新能源汽车市场共计41家动力电池公司实现装车配套,较去年同期减少9家,排名前2家、前5家、前10家动力电池公司动力电池装车量分别为360.1GWh、463.0GWh和540.7GWh,占总装车量比分别为62.5%、80.3%和93.8%,前10家占比较去年同期下降0.5个百分点。
从在国内排名中,与2025年同期相比,今年前三季度,TOP5公司宁德时代、比亚迪、中创新航、国轩高科、亿纬锂能排名不变;瑞浦兰钧由第8位上升至第6位;欣旺达下降一位,排名第7位;正力新能上升一位,排名第8位;吉曜通行上升一位,排名第9;蜂巢能源由第7位下降至第10位;LG新能源、因湃电池、楚能新能源排名第11至13位,保持不变;远航锦锂保持不变,排名第15位;巨湾技研取代多氟多新上榜,排名第14位。
 电池网微信