【编者按】电解液周报,系电池网(微号:mybattery)推出电解液资讯类周报(每周二推出,归属“电池智库”栏目),旨在通过更具价值的数据、报告或资讯等给行业带来更加客观的认知和分析,给实业制造以不同的视角和思维,同时我们将根据读者、行业、公司需求推出深度研究与项目对接,引进国外先进技术和合适资本推动中国电解液行业的商业化应用进程。另外,探索与企业或机构联办栏目也是更大程度地满足公司和市场、用户需求。我们期待着您的关注、参与和支持!
电池网总编室
2026年11月17日
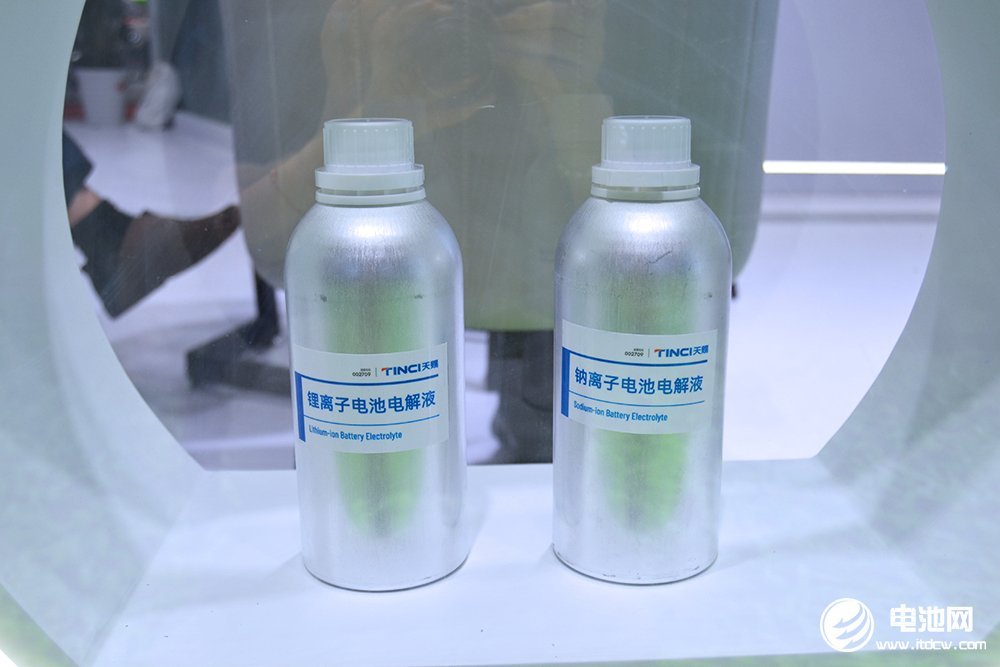
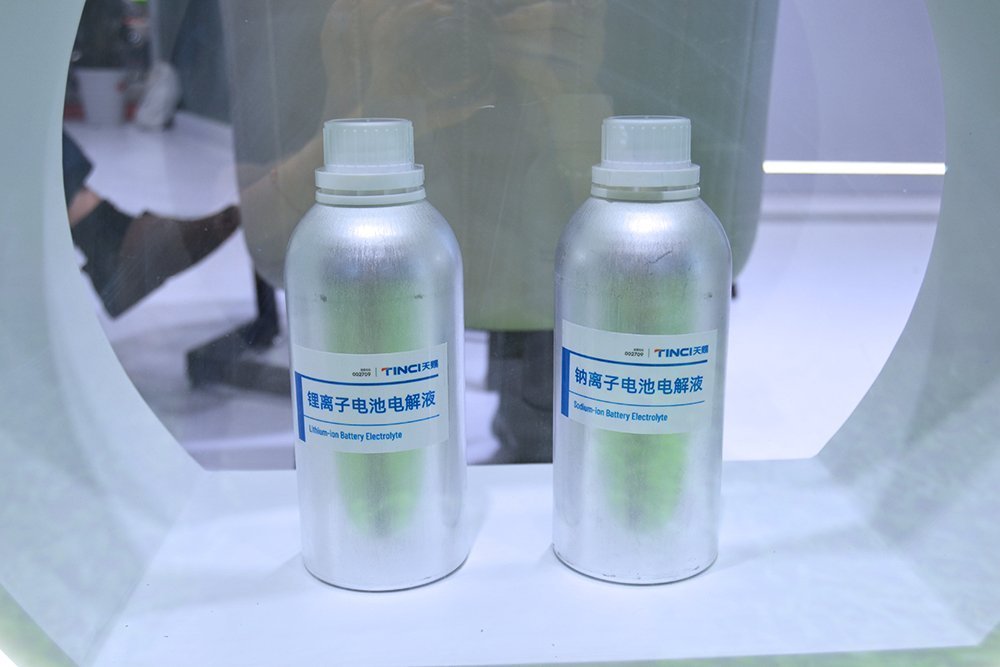
【项目】天赐材料拟不超50亿元投建年产50万吨电解液及配套材料项目
11月12日,天赐材料(002709)公告,公司董事会同意子公司池州天赐高新材料有限公司或其子公司使用自筹资金投资建设“年产50万吨电解液及配套材料项目”,项目建设周期为24个月,总投资不超过50亿元。
公告显示,该项目位于安徽省东至经济开发区香荷大道。天赐材料表示,本次在安徽省池州市布局电解液及上游核心原材料一体化项目,是基于长远业务发展规划作出的产能布局安排。通过打造一体化生产基地,将进一步加强公司电解液及上游原材料核心产能布局,保障中长期产品交付能力,满足未来业务发展和市场拓展需要,支撑业务规模扩张。
项目实施后,天赐材料将依托池州一体化集中生产模式,缩短产业链物料运输距离,有效降低原材料及成品运输成本,优化整体生产成本结构,持续强化在本地供应、供货周期、质量保障等方面的优势。(来源:电池百人会-电池网)
【订单】60万吨!新宙邦签下亿纬锂能电解液长单
11月13日晚间,新宙邦(300037)公告,公司当日与亿纬锂能(300014)签订《长期供货协议》,约定2026年至2030年将向后者供应预计需求量为60万吨的电解液,实际订单规模可在预计需求量基础上,上下浮动10%,具体规格、价格以后续双方书面确认的订单为准。
根据协议,亿纬锂能将在协议生效后30个工作日内向新宙邦支付一定金额预付款,专项用于公司向上游供应商锁定核心原材料产能。
新宙邦表示,若前述协议顺利履行,预计将对公司2026年—2030年度经营成果产生积极影响。不过,部分年度的预测采购量属于意向性指标,不构成交易对方的强制性履约承诺,协议履行具有不确定性。(来源:电池百人会-电池网)
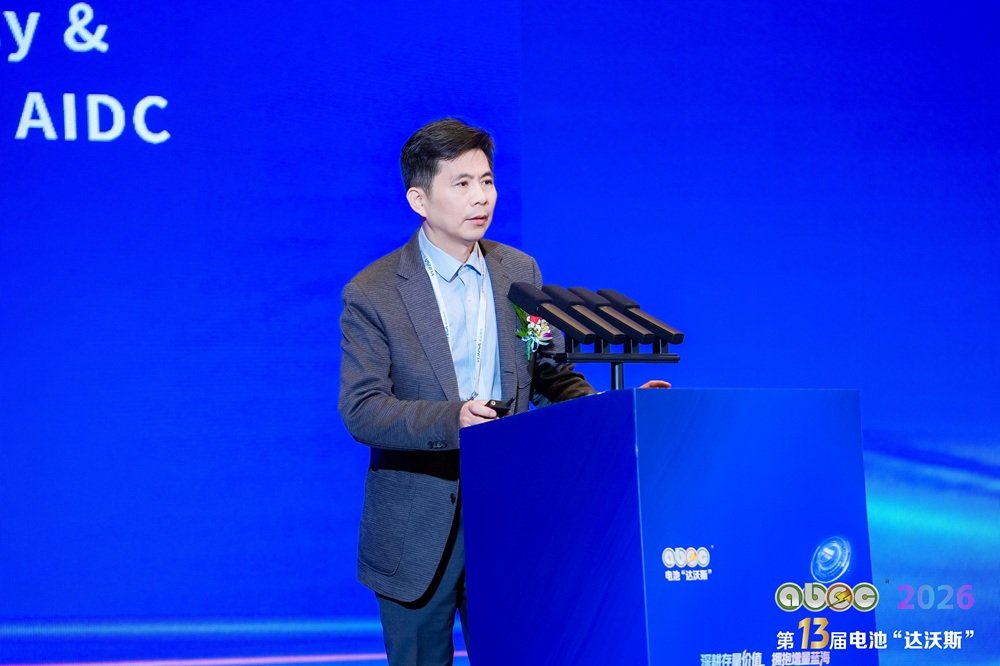
【人物】华盛锂电张先林:AI赋能分子创新 推动电解液研发周期缩短超四成
11月12日上午,华盛锂电(688353)总部研究院院长张先林在ABEC 2026论坛上作了题为《材料筑基,创新赋能—电解液关键功能材料自主创新与规模化实践》的主题演讲,他讲道,下游旺盛需求拉动之下,电解液添加剂迎来黄金发展周期,预计,2026年中国VC需求量约11万吨,FEC需求4.4万吨,对应国内市场规模超260亿元。
储能需求爆发叠加新国标安全标准升级,叠加前期行业产能出清,导致核心添加剂供需持续紧张。宁德时代、比亚迪等巨头通过长协锁定产能,凸显了市场对高品质产品的迫切需求。随着全球储能与动力电池需求拉动,2026年VC/FEC需求量持续走高,电解液添加剂行业进入量价齐升周期。张先林指出,市场规模稳步上行,但供需偏紧、头部集中特征凸显,全球前五产值占比超50%。
在研发的新变化和设计思路的转变上,目前华盛锂电导入了人工智能,借助人工智能赋能的影响。在张先林看来,AI赋能可推动电解液材料性能预判,助力行业从传统的“经验试错”转向“数据驱动的理性设计”,将电解液研发周期缩短40%以上,同时实现研发成本降低30%,大幅提升电解液新品开发的效率与成功率。(来源:电池百人会-电池网)
【互动】海科新源:溶剂、VC添加剂等核心产品整体保持满产满销
日前,海科新源(301292)在投资者互动平台表示,公司目前电解液溶剂、VC添加剂等核心产品整体保持满产满销,产能利用率维持高位。公司已与比亚迪、昆仑新材、法恩莱特、合肥乾锐等客户签署覆盖2026-2028年的长协,当前执行平稳,能够支撑在手订单交付。
另外,在LiFSI领域,海科新源目前已完成了核心技术的产业化突破。公司的优势一是依托溶剂基本盘,构建溶剂+添加剂一体化供应能力,降低客户供应链管理成本;二是湖北基地规模化产线具备成本优化空间;三是已与电解液及电池头部客户建立稳定合作,有利于新产品导入。(来源:电池百人会-电池网)
【智库圈点】电解液价格后续仍存下行空间
日前,SMM分析称,上周电解液市场价格暂稳。其中,三元动力用、磷酸铁锂用及锰酸锂用电解液均价分别为32,500元/吨、31,750元/吨及24,200元/吨。
成本端,六氟磷酸锂价格延续下行态势。上游碳酸锂现货本周继续回落,对锂盐的成本支撑进一步弱化;同时电解液产出受终端订单增长乏力、MMDS 供给偏紧制约,产量未见明显增量,电解液企业原料采购意愿同步走弱。且头部长协订单规模有所抬升,所以部分无配套电解液产线、长协占比偏低的六氟厂商出货承压,库存持续累积,主动让利出货带动市价下行。添加剂板块中,VC、FEC供需格局缓和,价格同步走弱。但受成本传导存在时滞,叠加个别添加剂因供给紧张、原料抬升出现大幅涨价对冲,本周电解液价格保持平稳。
展望后市,终端电芯需求偏弱,难以拉动上游原料,主要原料行情或维持弱势,成本压力持续向下传导,电解液价格后续仍存下行空间。
 电池网微信