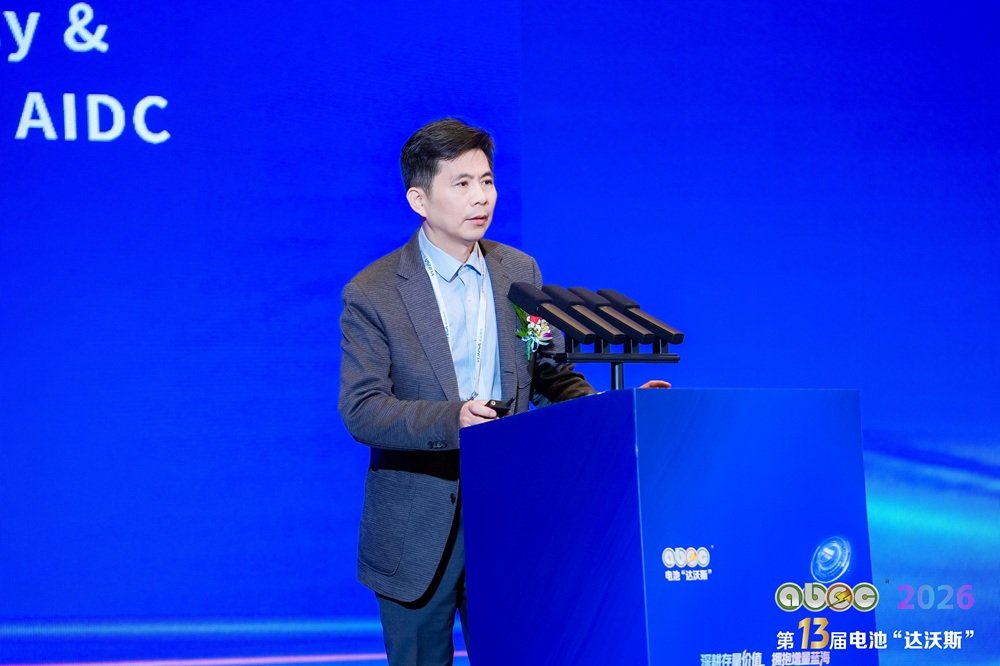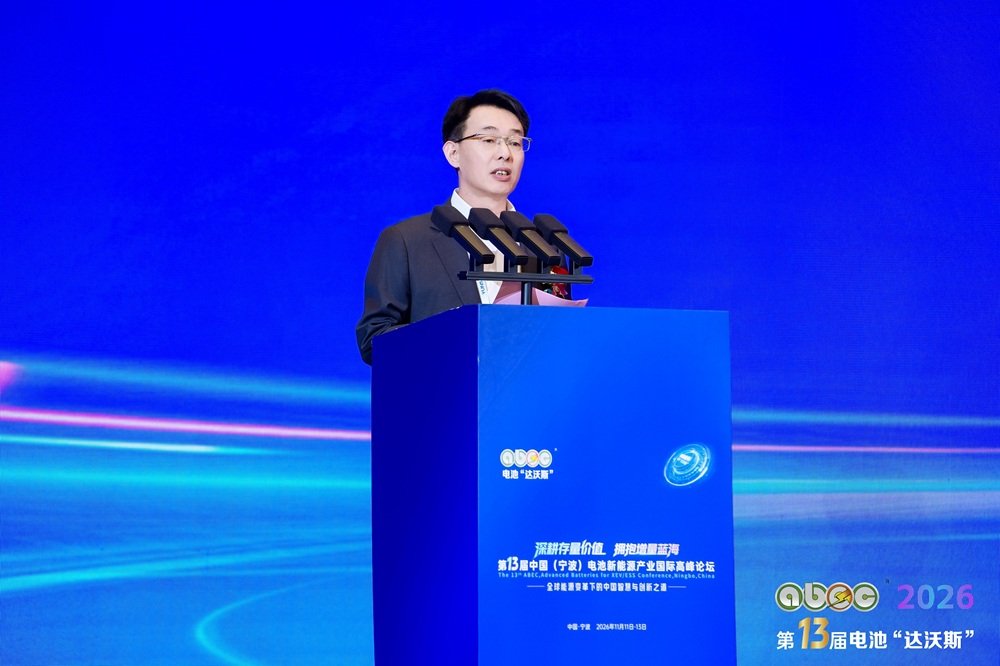
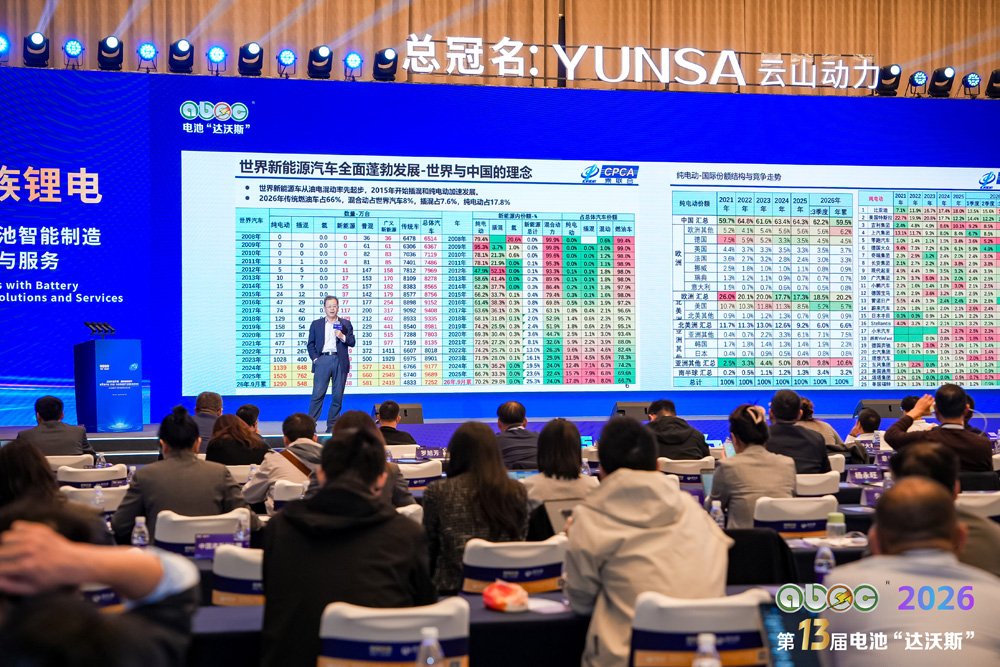
ABEC 2026丨第13届中国(宁波)电池新能源产业国际高峰论坛现场
电池百人会-电池网 11月11日讯(肖何 浙江宁波 图文直播)11月11日-13日,由中关村新型电池技术创新联盟、ABEC组委会主办,电池网、海融网、我爱电车网、能源财经网、电池百人会联合主办,云山动力独家协办的ABEC 2026丨第13届中国(宁波)电池新能源产业国际高峰论坛在浙江宁波举行。
本届论坛以“深耕存量价值 拥抱增量蓝海——全球能源变革下的中国智慧与创新之道”为主题,汇聚了来自全球电池新能源全产业链企业家、专家、教授、知名投资人以及政府机构、主流媒体等500+各界精英代表,共话变革趋势,共探产业机遇。同期,第16届(2026年)中国电池行业年度人物/年度创新奖/优秀供应商颁奖盛典、特色展览展示也重磅登场!
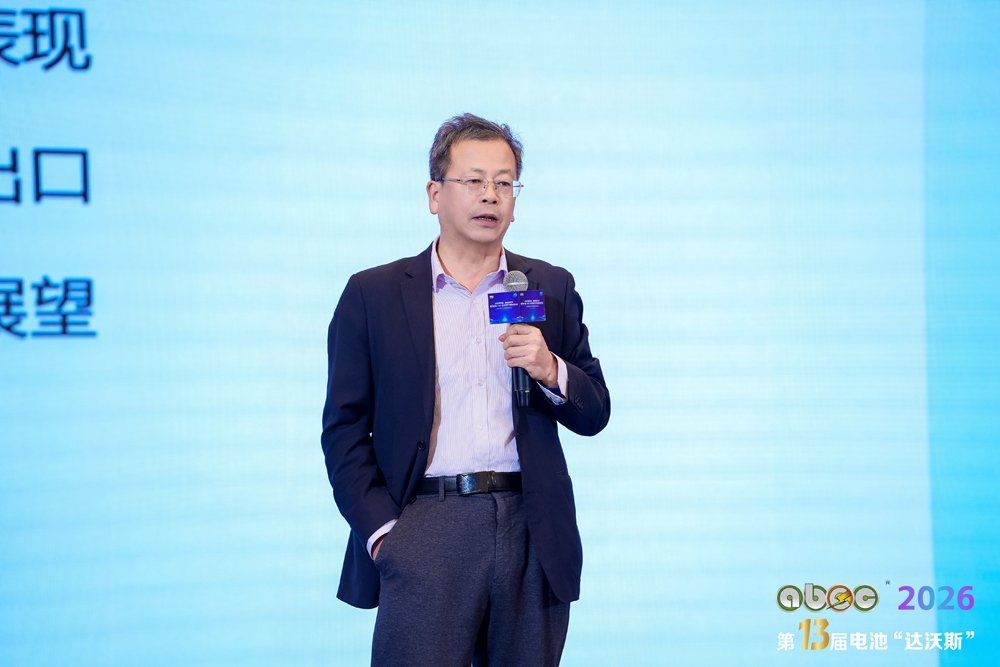
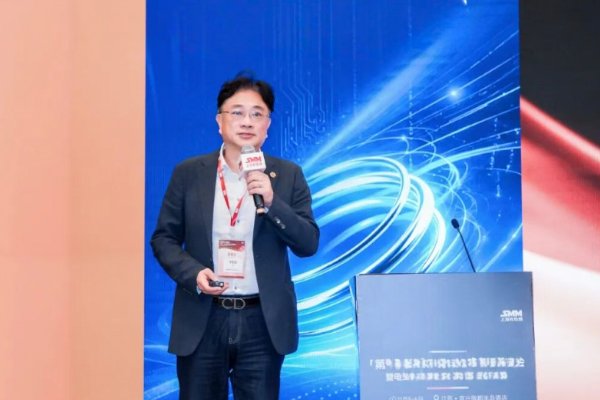
中国汽车流通协会乘用车市场信息联席分会秘书长崔东树
11日下午,中国汽车流通协会乘用车市场信息联席分会秘书长崔东树在论坛上独家发布了《2026年全球与中国新能源车大数据和白皮书》,分享了全球和中国新能源车产业发展现状、市场竞争情况,以及车市未来展望等,电池网摘选了其部分精彩观点,以飨读者:
车市面临百年未有之大变局
崔东树介绍,全球行业目前正经历百年未有之大变局,汽车行业处于快速增长状态。从全球汽车未来销量看,按欧美水平测算,全球汽车销量应达到4亿辆规模;按中国普及水平测算,全球汽车也应达到1.8亿辆水平。当前最关键的问题是汽车太贵、使用成本太高,导致老百姓买不起。全球汽车发展基本仍以发达国家为主。
全球汽车市场走势分化,2019年以来发生剧烈变化,中国开始崛起。到2026年,欧美国际头部车企的份额较2019年大幅下降,日韩车企因美国和印度市场表现稍好。中国车企的全球地位不断提升,吉利、奇瑞、比亚迪、长安等企业的全球份额大幅增长。
与此同时,全球新能源汽车全面蓬勃发展,油电混动率先起步,2015年起插混和纯电动加速发展。2026年,传统燃油车占比为66%,混动占全球汽车的8%,插混占7.6%,纯电动占17.8%。
近日,中国汽车流通协会乘用车市场信息联席分会发布的最新数据显示,10月,我国新能源乘用车批发销量达到177.2万辆,同比增长9.8%,环比增长6.2%,批发渗透率67.3%,较2025年10月提升12个百分点;10月,我国新能源乘用车市场零售110.9万辆,同比下降13.7%,环比增长2.3%,零售渗透率67.5%。从1-10月的数据来看,我国新能源乘用车累计批发销量达到1322.3万辆,同比增长9.5%;零售886.9万辆,同比下降12.9%。
“中国汽车在全球发展潜力较大。”在崔东树看来,中国占全球纯电动60%的比例,按全球卖1亿辆测算,中国应卖6000万辆规模,而目前只有3000万辆。插电混动是中国企业最强的领域,中国占全球70%比例,按此比例,中国汽车应在全球卖7000万辆规模。
“全球汽车从燃油车转到电动车、转到电池,这是全球汽车百年未有之大变局,带来了全球汽车产业巨大崩溃和新生力量崛起。”崔东树进一步分析称,“原有国际车企将全面溃败,没有任何转型成功机会,因为它们造不出电池。欧洲现在没有造电池的,日本电池企业和整车企业基本没有太大关系,韩国电池企业和整车企业也没有太大关系,现在只有中国电池企业和整车企业形成较好合作关系,并实现电动化快速发展浪潮。在国家高瞻远瞩政策推动下,中国已实现汽车百年未有之大变局的快速发展。”
动力电池与电机发展趋势
“汽车行业因电动车发展发生重大变化。”崔东树还提到,汽车变成低购买成本、低使用成本的耐用电子消费品,规模将很大,因为人人都买得起;其制造结构大幅简化,电池成为极好的标准化产品,电机运动件很少、基本免维护,与发动机及汽车经销商天天卖机油完全不同。
聚焦动力电池与电机发展趋势,崔东树表示,动力电池正向高充电倍率,高比能量、固态材料和热失控无感方向发展。
动力电池方面,充电倍率不断提升,4C电池正在加速上车,5C、6C电池预计将是未来的发展趋势。动力电池正在向高比能量的固态材料电池演进,赣锋锂业、卫蓝新能源等企业正在积极推动半固态电池上车,清陶能源、太蓝新能源、恩力动力等电池厂商正在积极研发固态电池技术。随着电池能量密度不断提升,电池领域对于安全的要求越来越高,热失控无感是电池安全领域的发展方向。
电机方面,电动机多合一集成化与轻量化成为当前电机发展方向。新能源汽车对续航里程、功率密度、能量利用效率的要求越来越高,电驱动系统向集成化、小型化和轻量化的方向快速发展。随着电力电子技术的不断成熟,电驱系统也从最初的“三合一”开始逐步向“六合一”,甚至“八合一”“十二合一”的方向发展,与之对应的集成的模块种类和数量也在持续增加。多合一电驱动系统即将电机、减速器、控制器等零部件集成,共享壳体线束等零件,实现集成、降本、轻量。
“在这种情况下,整个汽车变成全面竞争领域。”崔东树介绍,在AI发展下,新势力、跨界玩家、消费电子类玩家全面进入,新势力与传统巨头同台竞技,中国汽车市场发生快速翻天覆地变化,也推动电池行业在全国全面爆发式增长,这种发展大浪淘沙,带来很多民营企业巨大发展的良好机会。
中国车市政策三大方向
“政策方面,锂电池、新能源汽车在机制、模式等方面做了巨大调整”,论坛上,崔东树还分析了目前中国车市政策三大方向:
一是理念升级,从“刺激买车”转向“服务用车”。突破单纯销售端的短期激励,延伸至全生命周期服务。聚焦充电补能、智慧停车、车路协同等用车场景,提升消费附加值与用户体验。
二是机制转型,从“短期补贴”转向“长效制度”。告别依赖财政输血的短期刺激,构建以法规标准、税收调节、路权保障为核心的长效治理体系,为行业发展提供稳定的政策预期。
三是模式革新,从“增量扩张”转向“存量运营”。从追求销量规模转向挖掘存量价值,激活二手车流通、汽车改装、金融保险等后市场潜力,构建“制造+服务”的产业新格局。
“这三大转变标志着中国汽车市场正式告别粗放式增长,迈入高质量发展的新阶段”,崔东树认为行业竞争逻辑将从“规模为王”转向“价值制胜”,但也给销量提升空间带来巨大压力。
2027年车市预计探底回暖
展望2027年,崔东树预判,车市面临六条支撑逻辑,短期冲击因素的反向修复与供给端的产品力提升形成合力,推动车市探底回暖。
第一,购税优惠退出的翘尾效应。2027年国内车市面临较好的新能源车购税优惠退出翘尾效应,且因新能源车渗透率已显著提升,刺激效果较2025年应更突出,政策末端需求释放将成为零售增长的重要拉动。
第二,春节消费大年节奏有力。2026年春节在2月16日,是节前消费大年;2027年春节在2月5日,仍是消费大年,节前购车节奏对全年零售形成有力支撑。
第三,油价高企影响弱化。国际油价高企的影响逐步弱化,油价应该回调,有利于此前被抑制的燃油车消费者消费释放。
第四,碳酸锂价格回落降低电池成本。碳酸锂价格已下降至10万元左右,较2026年高点近乎腰斩,电池价格将合理回落,有利于电动车消费释放,成本端压力缓解为终端让利和需求释放创造条件。
第五,库存周期反转拉动厂家增速。2027年供给端修复,而2026年渠道大幅去库存力度超强,2027年去库存力度要小于2026年,这一库存周期的反转将拉动厂家国内增速高于零售增速。
第六,新车供给周期修复是关键。2026年受成本高企和价格战观望影响,大量新车上市节奏被打乱、消费者等待周期拉长。2027年如果碳酸锂价格确实回落、成本压力缓解,车企有空间推出更有竞争力的新品,叠加春节消费大年,供给端的产品力提升才是把“被压制的需求”转化为“实际零售”的关键。
(以上观点根据论坛现场速记整理,未经发言者本人审阅。)
 电池网微信