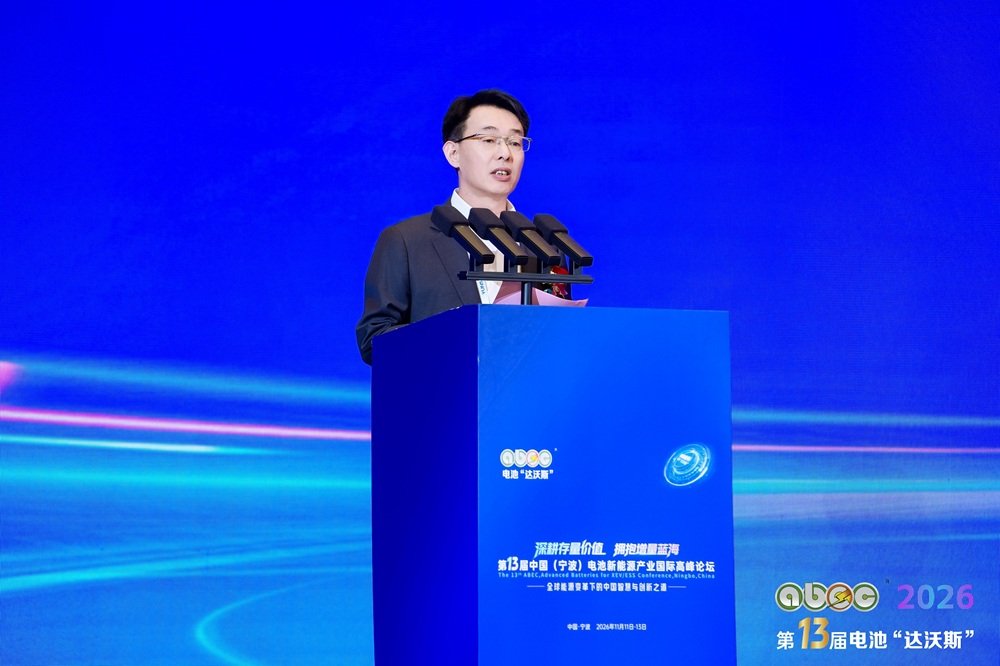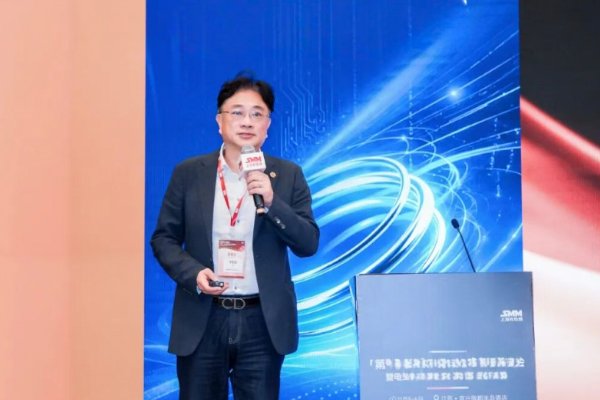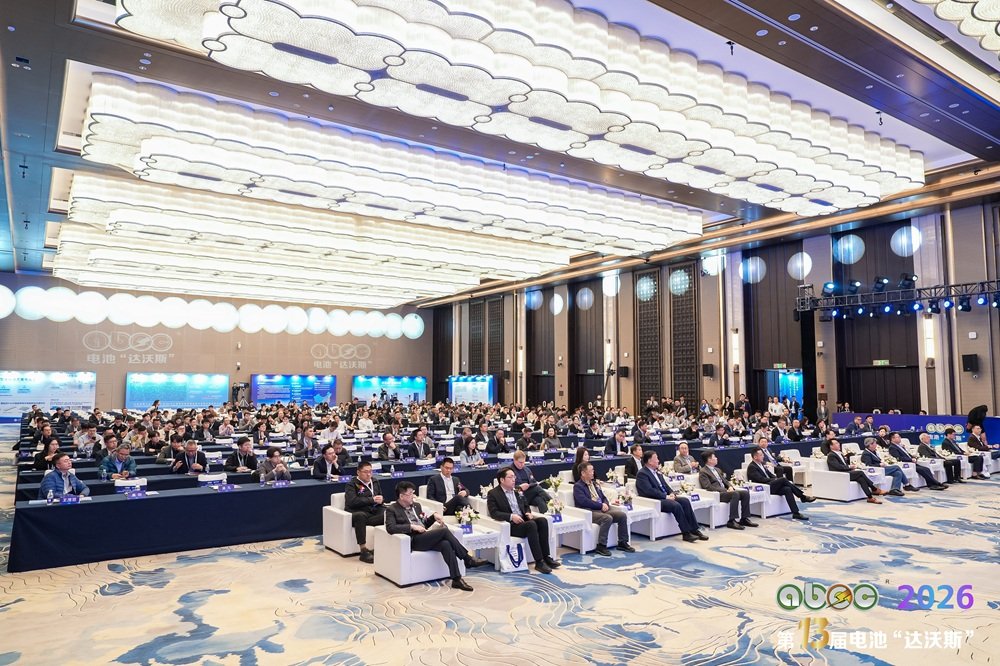
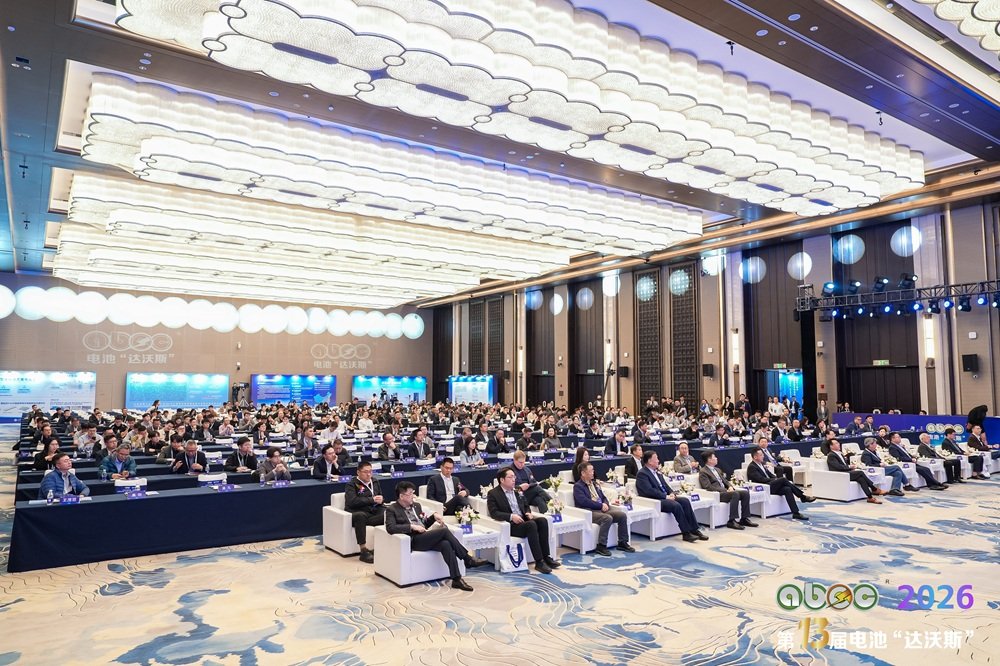
ABEC 2026丨第13届中国(宁波)电池新能源产业国际高峰论坛现场
电池百人会-电池网11月11日讯(梁小婧 林音 浙江宁波 图文直播)置身地缘重构、碳中和推进与AI革命叠加的时代浪潮,走过规模扩张周期的中国电池新能源产业,正告别高速扩张,驶入提质攻坚的新阶段,在持续领跑全球的同时,也直面存量内卷、技术迭代、全球化布局等多重考验,产业亟需跳出产能竞赛,走上“深耕存量、拥抱增量”的创新驱动之路。
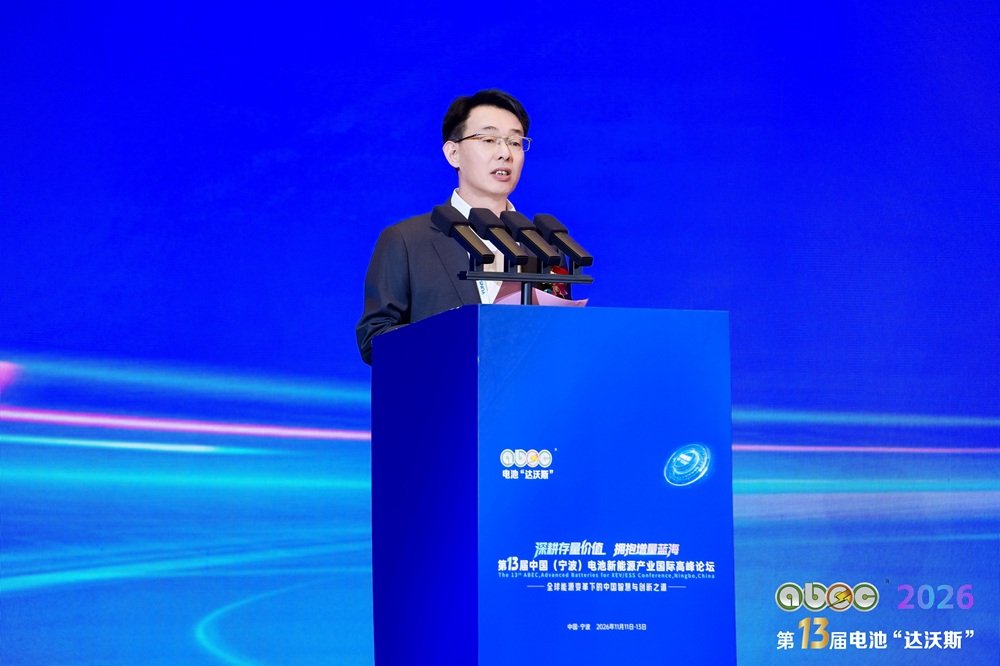
中关村新型电池技术创新联盟理事长、ABEC执行主席于清教
从产业运行看,今年前三季度,电池新能源产业释放出清晰的信号,锂价修复、产能利用率回升、毛利回归、出海提速、格局重估,产业链整体稳中向好、业绩预喜。11月11日,中关村新型电池技术创新联盟理事长、ABEC执行主席于清教在ABEC 2026丨第13届中国(宁波)电池新能源产业国际高峰论坛开幕式现场表示,“供需错配的矛盾逐步缓解,技术的价值开始重估,全球能源转型的刚性需求依然强劲,产业的天平正在回正,我们将迎来一场更为精彩的‘价值反击战’。”
探索全球能源变革下的中国智慧与创新之道!11月11日-13日,由中关村新型电池技术创新联盟、ABEC组委会主办,电池网、海融网、我爱电车网、能源财经网、电池百人会联合主办,云山动力独家协办的ABEC 2026丨第13届中国(宁波)电池新能源产业国际高峰论坛在浙江宁波举行。
本届论坛以“深耕存量价值 拥抱增量蓝海——全球能源变革下的中国智慧与创新之道”为主题,汇聚了来自全球电池新能源全产业链企业家、专家、教授、知名投资人以及政府机构、主流媒体等500+各界精英代表,共话变革趋势,共探产业机遇。同期,第16届(2026年)中国电池行业年度人物/年度创新奖/优秀供应商颁奖盛典、特色展览展示也重磅登场!
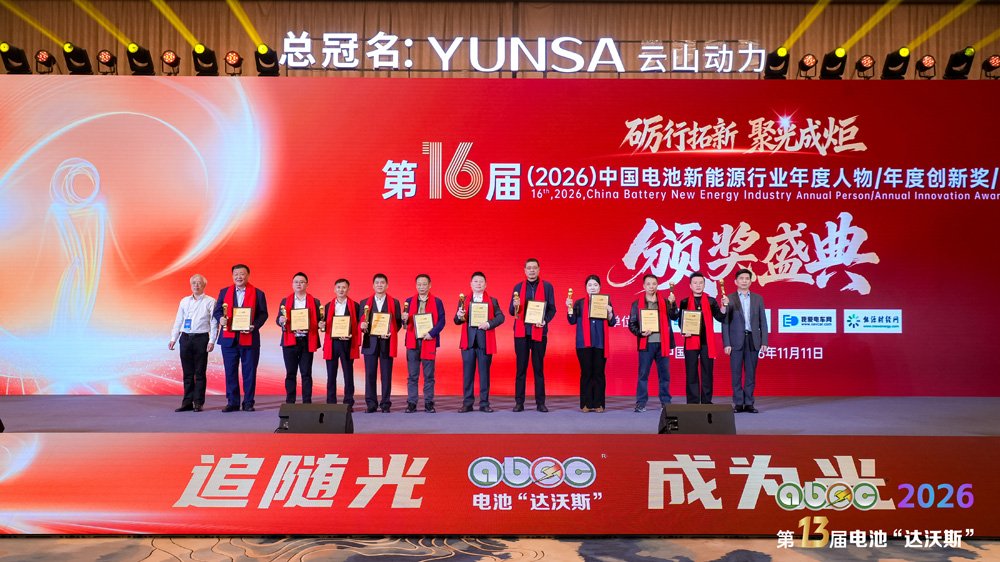
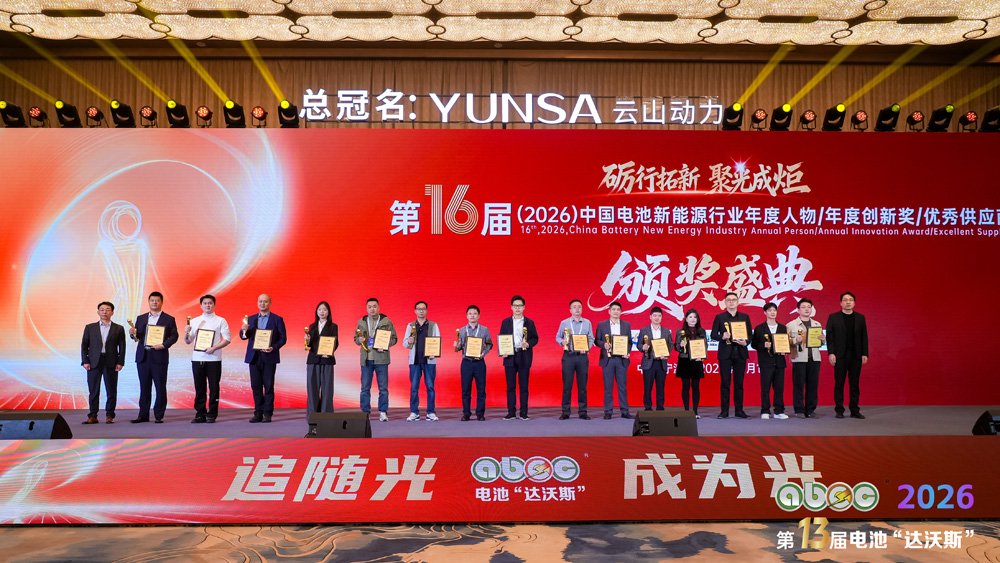
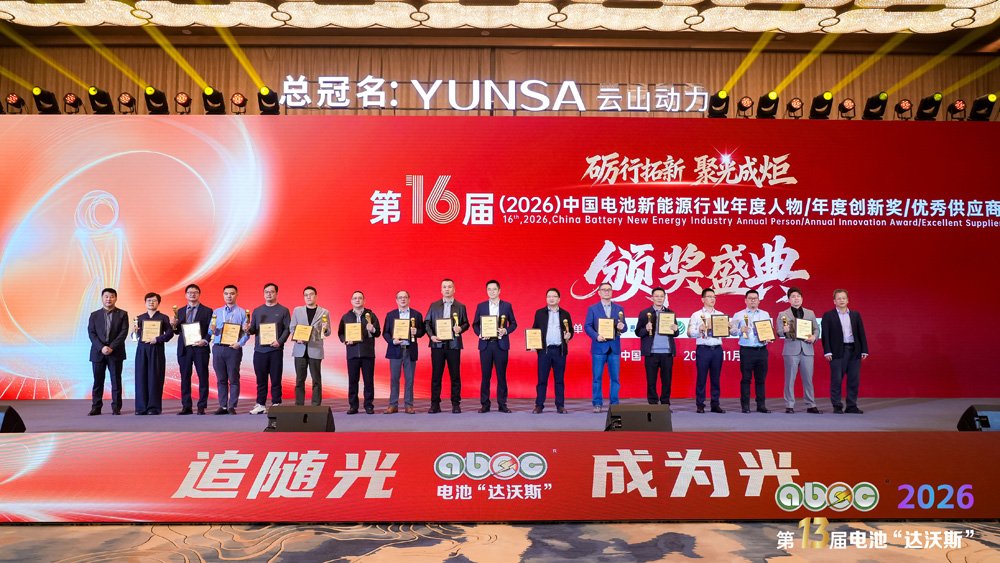
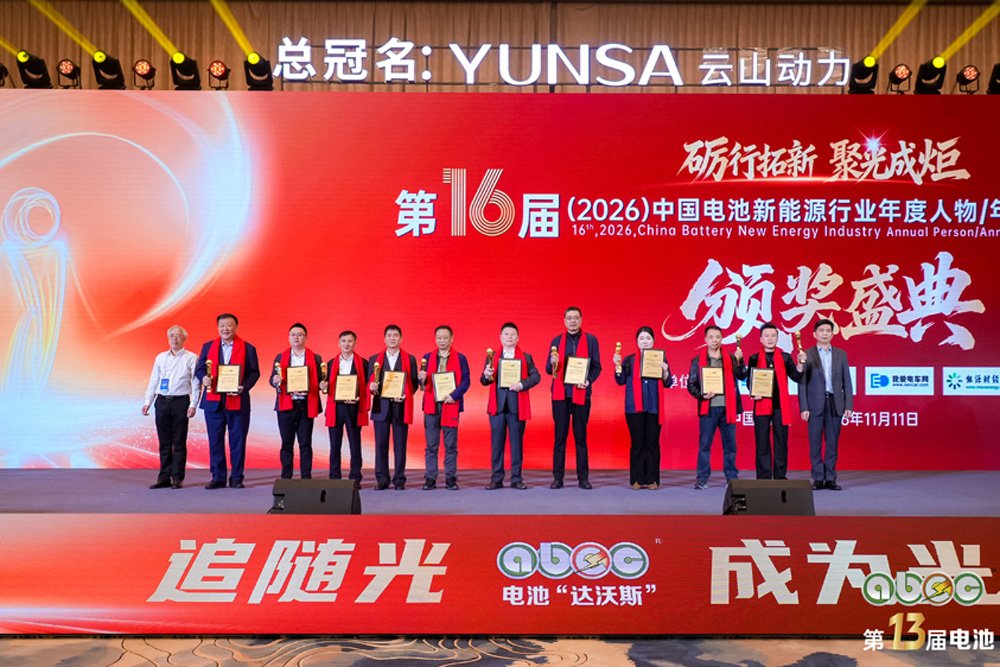
第16届(2026年)中国电池新能源行业年度人物/年度创新奖/优秀供应商颁奖盛典现场
穿越周期,电池产业挖掘内增长
站在周期转换的节点上,存量市场的内生增长,是产业筑牢底盘的根基,核心落脚于提质降本,依靠持续技术迭代,让成熟赛道不断释放市场空间。
俄罗斯自然科学院院士/国家能源储备经济研究中心首席科学家/国家锂离子动力电池工程技术研究中心首席科学家兼首席科学顾问 曾垂松
谈及赛道长期空间,俄罗斯自然科学院院士/国家能源储备经济研究中心首席科学家/国家锂离子动力电池工程技术研究中心首席科学家兼首席科学顾问曾垂松预判,到2030年,全球储能产业链市场规模有望达到10万亿元。万亿赛道背后,储能正从新能源的“配套环节”,成长为独立的、具有全球影响力的战略性赛道。
诺德新材料股份有限公司研究院院长丁瑜博士
储能赛道扩容,也向上游材料提出更高定制化要求。诺德新材料股份有限公司研究院院长丁瑜博士分析提出,“综合全链条需求,储能用锂电铜箔核心要满足三点:高纯度低杂质,减少副反应发生;高强度高延伸率,提升制造良率与动态可靠性;高致密高一致性,保障厚度均匀稳定。”
丁瑜博士还指出,针对不同储能细分场景,铜箔解决方案也要差异化设计,长时大容量储能、功率型AIDC备电、高端长寿命储能、硅碳/固态电池储能,需要分别匹配对应特性的铜箔产品。
中国汽车流通协会乘用车市场信息联席分会秘书长崔东树
与储能赛道并行,动力电池主航道也在加快升级。聚焦动力电池发展趋势,中国汽车流通协会乘用车市场信息联席分会秘书长崔东树表示,动力电池正向高充电倍率,高比能量、固态材料和热失控无感四大方向发展。
“动力电池方面,充电倍率不断提升,4C电池正在加速上车,5C、6C电池预计将是未来的发展趋势。”崔东树称,动力电池正在向高比能量的固态材料电池演进,赣锋锂业、卫蓝新能源等企业正在积极推动半固态电池上车,清陶能源、太蓝新能源、恩力动力等电池厂商正在积极研发固态电池技术。随着电池能量密度不断提升,电池领域对于安全的要求越来越高,实现热失控无感已经成为电池安全领域的核心目标。
如今中国锂电产业国际领先,未来路在何方?无论是储能还是动力电池,下一代主线技术,同样是本次论坛热议的焦点。
上海大学教授、可持续能源研究院执行院长卢世刚
论坛上,上海大学教授、可持续能源研究院执行院长卢世刚解读,我国电池产业发展的战略目标是巩固并扩大领先优势,现有液态锂离子电池性能趋于其技术极限,全固态电池是超越当前锂离子电池技术的主流发展方向,其潜在优势是兼备更高比能量、更安全、更耐久、更可靠,有望超越现有锂离子电池,解决新能源汽车安全、长续航及快充、低温等关键问题。
目前,全固态电池处于从实验室迈向产业化的发展阶段,未来将持续引领电池产业的技术创新。卢世刚强调,推动全固态电池产业化,还需加快产业链重构,依托锂离子电池产业链,加快解决供应链缺失、关键材料适配性、新材料/工艺/装备开发等关键问题,加快建立全固态电池及其关键材料的检测方法与评价体系。
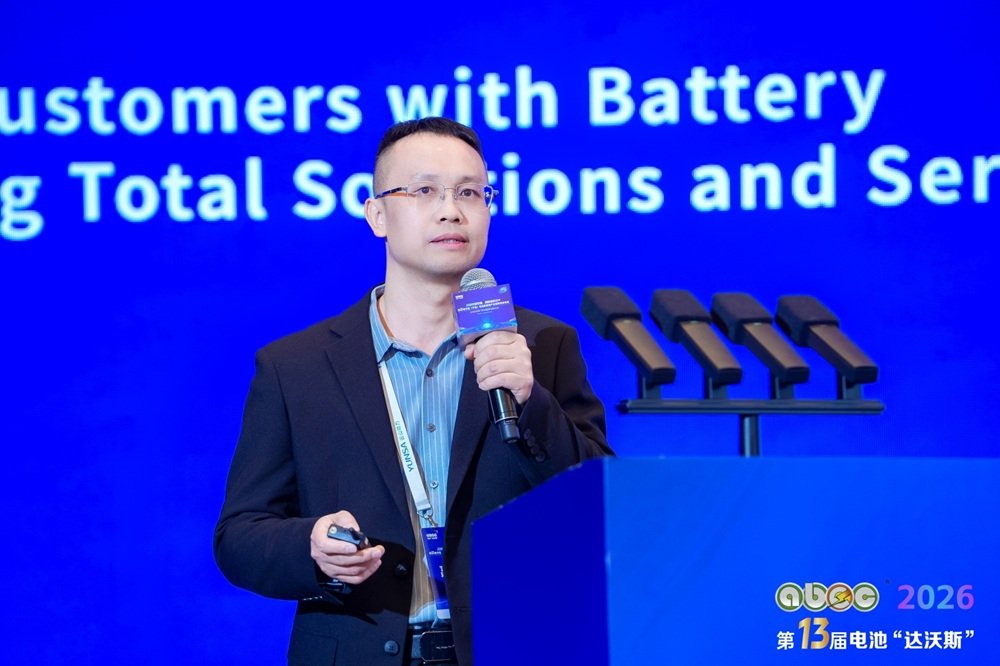
比克固态电池技术总工占孝云
在产业化节奏上,混合固液电池量产落地与全固态技术攻坚,正共同推动固态电池产业向前。比克固态电池技术总工占孝云判断,2026年,混合固液电池迎来量产元年,推动固态电池技术积累加速转化为市场竞争力。
另外,全固态电池则在持续研发中迈向更清晰的产业目标,占孝云称,今年9月发布的《新型电池产业发展“十五五”规划》提出,到2030年,全固态电池初步实现规模化应用。
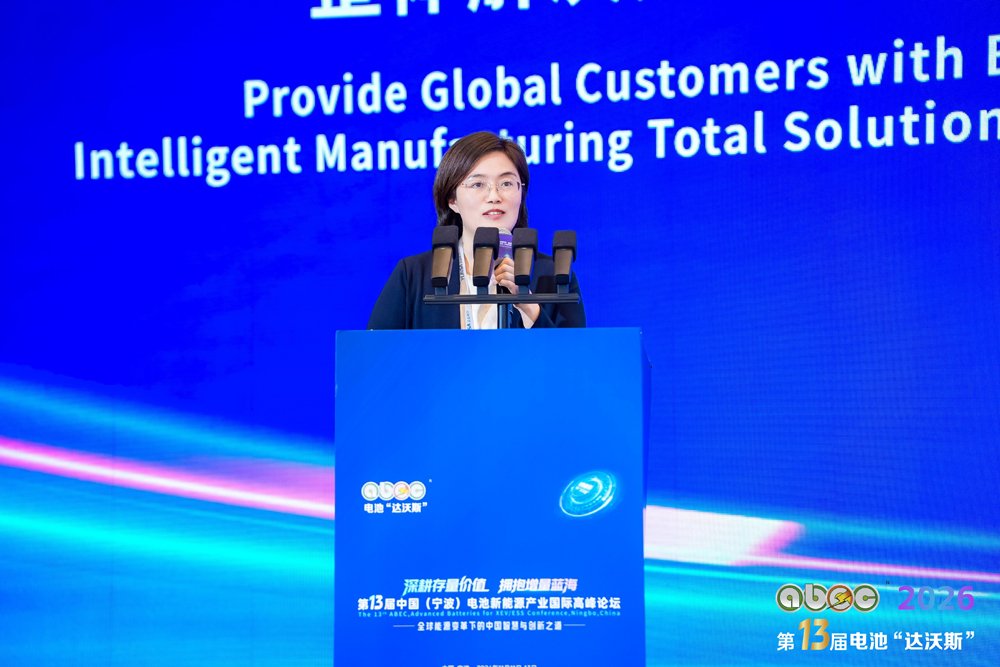
深圳清研电子科技有限公司研发负责人 罗旭芳
产业化路上,工艺革新是破局关键。“从工艺端看,全固态电池产业化的核心瓶颈是液态电化学体系转向粉末电化学体系,现有技术路径难以满足全固态电池规模化需求,亟需突破性的电极工艺。”深圳清研电子科技有限公司研发负责人罗旭芳分析,干法工艺可直接将固态粘接剂纤维化,形成三维网状结构,从而发挥粘结功能,实现自支撑膜的制备。与传统湿法工艺相比,干法工艺在环保性、成本控制和性能优化方面具有显著优势。
产业链层面,罗旭芳指出,打造开放性的干法生态,掌握干法电极全链条能力的企业将具备降本+提能+绿色合规三重优势,有机会在动力电池行业重新洗牌中抢占先机。
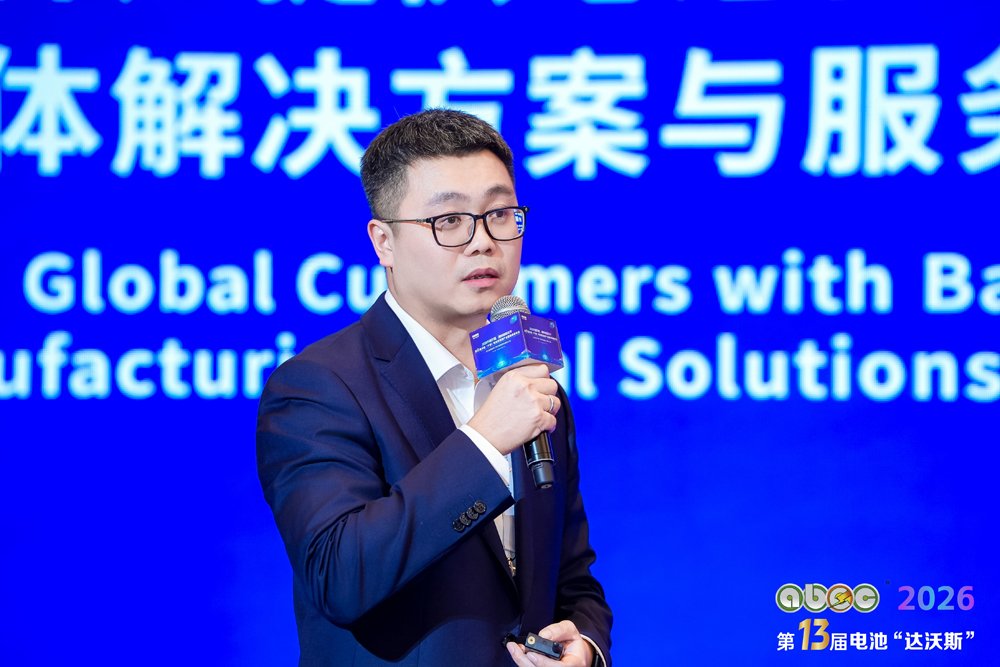
常州华彩新能源科技有限公司首席技术官、博士陈阳
工艺突破也将打开装备市场空间。常州华彩新能源科技有限公司首席技术官、博士陈阳在论坛上援引数据预判,全球固态电池产能将从2024年的17GWh增至2029年的超200GWh,行业由中试逐步转向小批量装车,2027年被视为固态电池元年。
陈阳进一步预判,随着产业化提速,干法电极设备需求有望持续释放,到2030年,干法电极总体设备需求超过400亿元,液态干法渗透率由0.5%提升至8%。
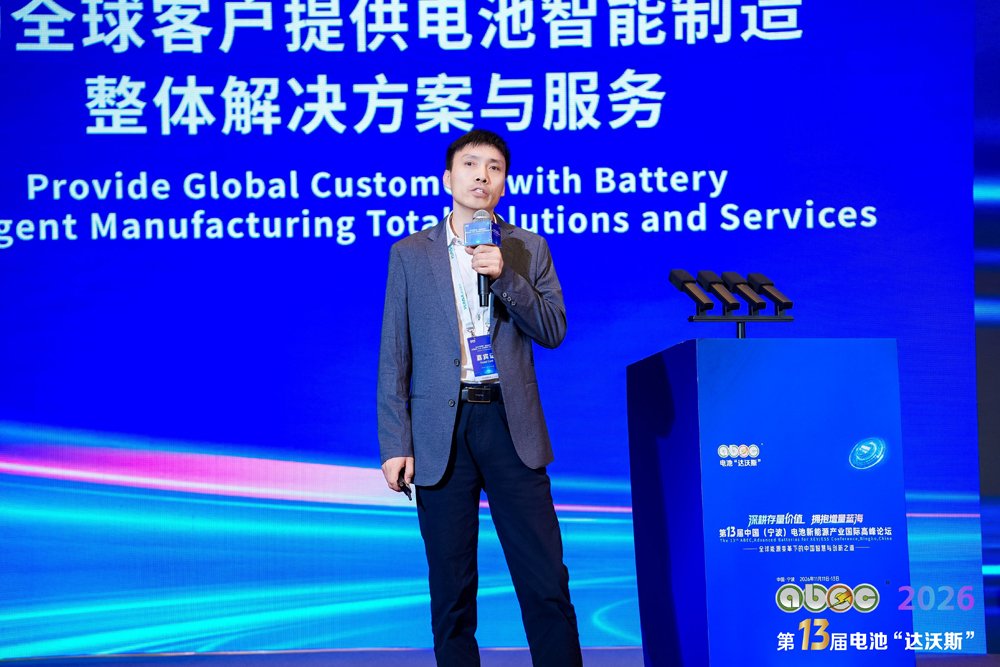
深圳市极测科技有限公司CTO吴文生
技术迭代与装备升级之外,检测和制造环节同样需要同步适配。“电池每一次跃迁,都在重新定义检测的边界。”深圳市极测科技有限公司CTO吴文生在论坛上分析称,从1859年内燃机启动、固定储能原点开始,一百六十多年里,电池材料的每一次演进,几乎都对应着一个应用场景的打开。随着材料更新换代和新政策落地实施,与之配套的检测要求也需同步调整、主动适应新变化。
对终端客户而言,吴文生强调,真正需要的从来不是充放电设备,而是测量精准、响应敏捷、测试全面、稳定耐久、经济可控的测试解决方案。
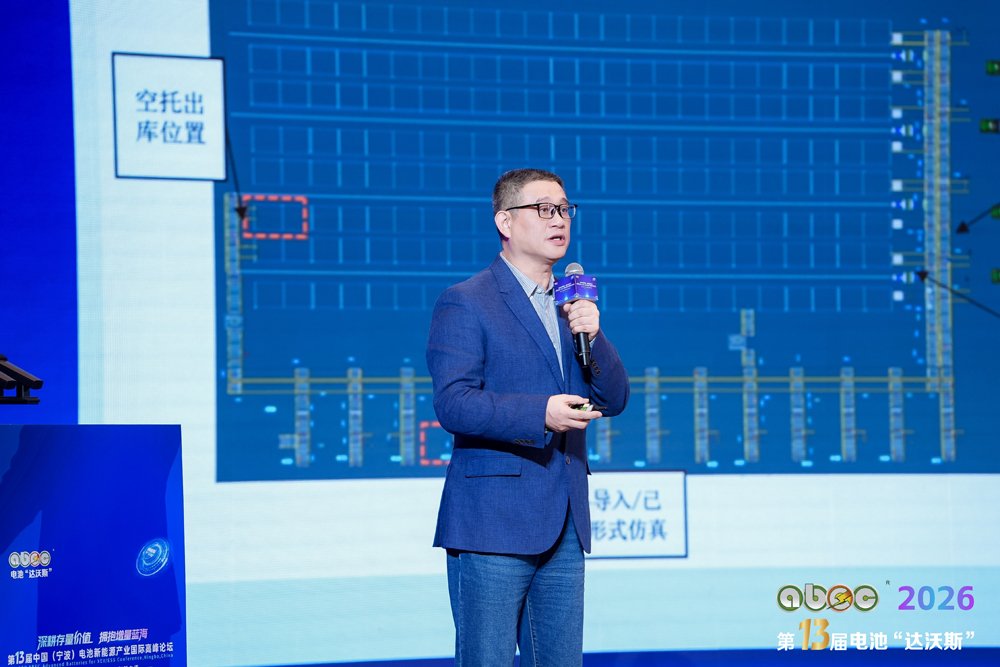
深圳市时代高科技设备股份有限公司研究院院长杨毅
从出货规模看,制造端的提质降本仍有广阔空间。据深圳市时代高科技设备股份有限公司研究院院长杨毅分享的数据显示,全球锂离子电池出货量在2026年和2030年将分别超3016GWh和6012GWh,主要增长动力来自于储能电池的需求。
随着锂电行业产能持续扩张、品质要求不断提升,传统物流模式早已难以适配智能化生产的需求。杨毅指出,锂电行业迭代快、物流环节风险高,不少企业都在思考怎么建物流系统,既能适配生产节奏,还能提效降损,又能筑牢安全底线。
面向未来,开辟能源变革新赛道
存量底盘夯实之后,产业也正在向外开辟能源变革的全新赛道,依托新兴场景拓宽行业边界,依靠协同创新凝聚全球共识,输出中国方案。
在于清教看来,整个电池新能源产业正开启一轮“积极周期”,迎来价值重构的时刻。
在新兴技术路线上,曾垂松展望,钠电池未来有望在储能领域扮演至关重要的角色。虽然目前钠电池尚未与储能市场实现真正的规模化接轨,但在政策不断优化的加持下,钠电池的产业化进程必将全面提速。
曾垂松还将“固定储能+移动储能+智能调度”视为大储能时代的终极答案。他预测,未来十年内将看到雏形,最终实现“造车即造储能”。
湖南德赛电池有限公司研究院院长 荣强
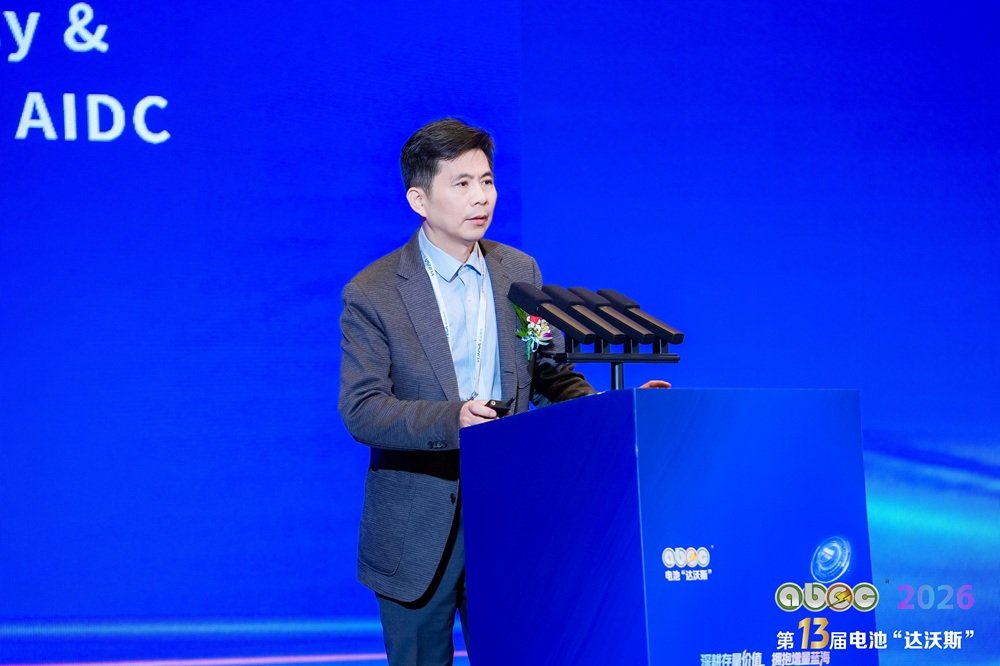
在所有增量赛道当中,AI算力带动的储能需求,是当下热度最高、增速最快的分支。湖南德赛电池有限公司研究院院长荣强介绍,人工智能数据中心(AIDC)作为数字经济的核心引擎,正随着生成式AI的爆发迎来跨越式发展。有市场数据预计,2026年中国AIDC市场规模达1778亿元,未来五年复合增速超22%。
伴随AIDC的快速发展,能源侧正经历一场百倍量级的跨越。据荣强分享,在AI爆发式增长的情景下,预计到2030年,中国数据中心电耗占全国总电耗比例将达到5.3%,成为社会能源消耗的重要支柱。
蜂巢能源科技股份有限公司技术中心总经理李纾黎
放眼全球储能市场,中东非、亚太、欧洲及美洲等主要市场均展现出较强潜力。蜂巢能源科技股份有限公司技术中心总经理李纾黎指出,AIDC储能成为增长最快的细分领域之一,未来增速有望超过50%。
在李纾黎看来,锂电池的角色从传统应急备电,逐步向主动能源管理延伸,覆盖功率平抑、短时供电及能源调度等功能。网侧和场内储能具备更大的容量需求,将成为未来竞争的重要领域;UPS和BBU场景则随着算力密度提升,展现出较大的增长潜力。
豪鹏科技电芯研究院院长胡大林
“AI本质上不是软件革命,而是一场能源革命。在这场革命的浪潮中,电池已经不再是简单的供电单元,而是限制AI硬件物理极限的关键瓶颈!”豪鹏科技电芯研究院院长胡大林指出,“一代电池技术的突破,才能为产业打开更大的想象空间,驱动新一代AI端侧产品的升级迭代。”
胡大林援引权威机构预测,到2030年,AIDC储能电池出货量将翻20倍。在应用方面,AIDC电源有两个场景:一是机柜侧和机房侧短时备电,应对高频脉冲、毫秒级响应,需要大倍率电池;二是园区大储,称为长时备电,峰谷套利、绿电消纳,灵活切换,需要的是大容量、长寿命电池。
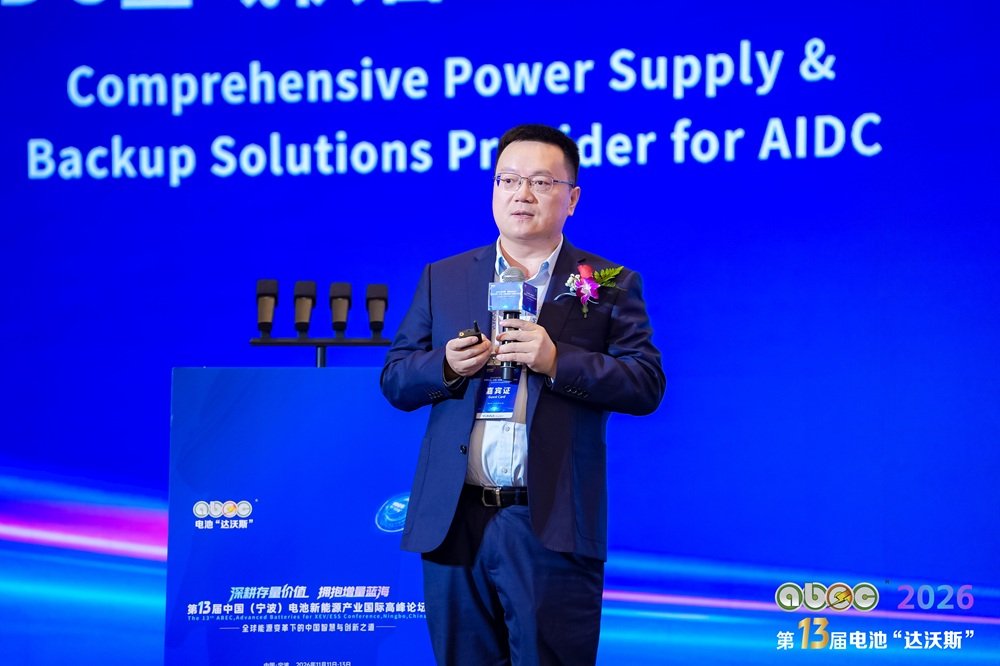
云山动力(宁波)有限公司创始人、董事长袁定凯
云山动力(宁波)有限公司创始人、董事长袁定凯对算力储能的增长曲线做了细致推演,AI负载特性带来确定性需求,电池技术路线迭代,都为AIDC/BBU场景应用带来了新机遇。全球新增AIDC装机从2026年的15.9GW到2030年预计达到24.6GW,而到2035年这个数字会攀升到1100GW。BBU市场空间主要在北美,占到60%,中国占20%、欧洲加日韩东南亚合计占20%。
“2026-2028年,是电芯选型与认证的关键窗口期。”袁定凯对渗透节奏预判:2026年,中国备电锂电市场正式进入元年,渗透率大约在5%-10%;2027年,Rubin放量带动LFP电芯加速渗透;2028年,备电锂电渗透预计达到50%、AIDC达到80%;远期,钠电2030年渗透有望超过35%。
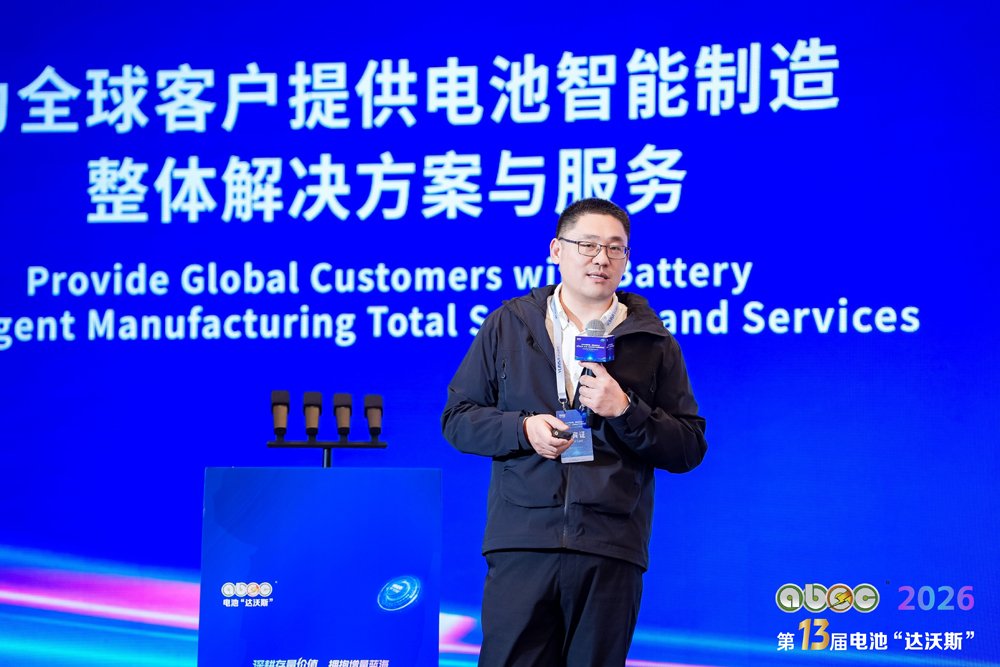
广西宁福新能源科技有限公司执行董事 许飞
传统锂电基本盘稳固,叠加多条新兴增量赛道并行崛起,正在重构整个电池产业的需求结构。广西宁福新能源科技有限公司执行董事许飞分析,赛道端,AIDC与低空经济对高倍率、高可靠电芯需求迫切,海外户储与便携储能偏向小容量、标准化、宽温域特性,电摩、启停、换电场景则更看重快充、换电友好与成本控制。
基于这一格局,许飞提出,单一场景的产品策略已无法适配多元市场需求,电芯企业需要针对性匹配不同赛道的核心诉求。
 电池网微信