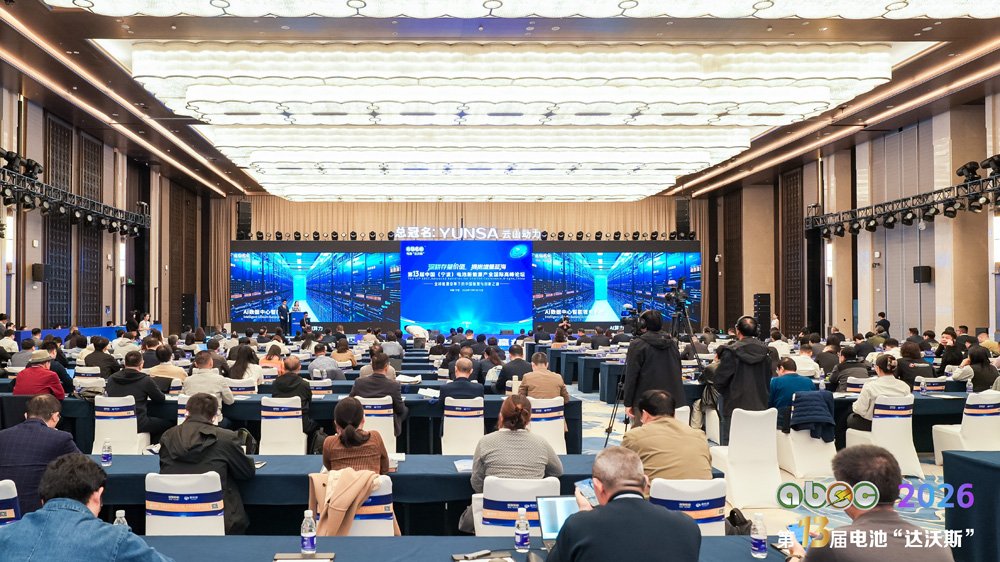
ABEC 2026丨第13届中国(宁波)电池新能源产业国际高峰论坛现场
电池百人会-电池网11月12日讯(常青 肖何 浙江宁波 图文直播)11月11日-13日,由中关村新型电池技术创新联盟、ABEC组委会主办,电池网、海融网、我爱电车网、能源财经网、电池百人会联合主办,云山动力独家协办的ABEC 2026丨第13届中国(宁波)电池新能源产业国际高峰论坛在浙江宁波举行。
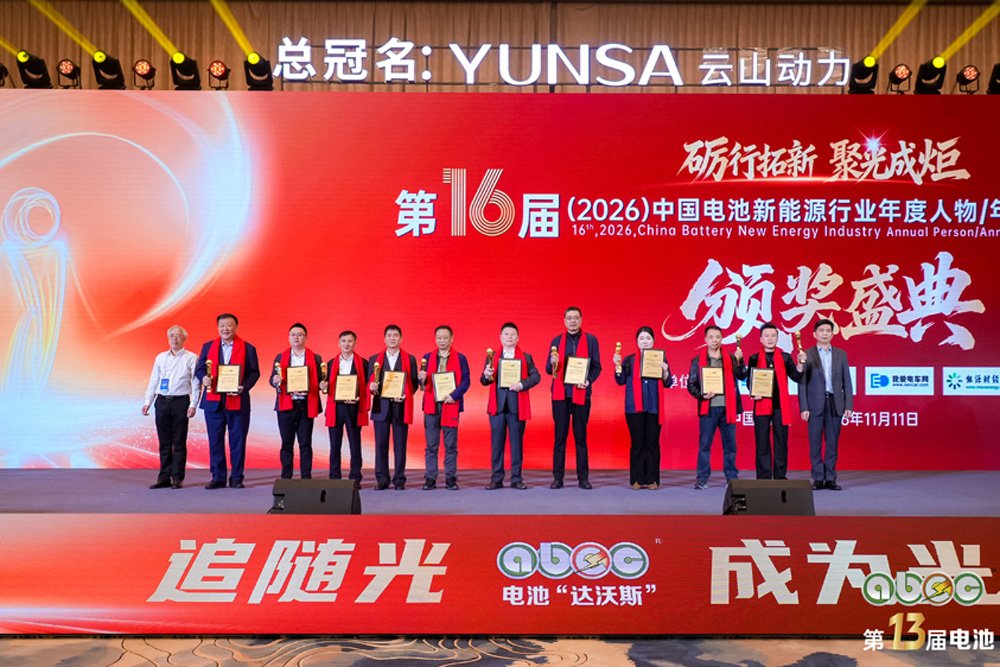
本届论坛以“深耕存量价值拥抱增量蓝海——全球能源变革下的中国智慧与创新之道”为主题,汇聚了来自全球电池新能源全产业链企业家、专家、教授、知名投资人以及政府机构、主流媒体等500+各界精英代表,共话变革趋势,共探产业机遇。同期,第16届(2026年)中国电池行业年度人物/年度创新奖/优秀供应商颁奖盛典、特色展览展示也重磅登场!
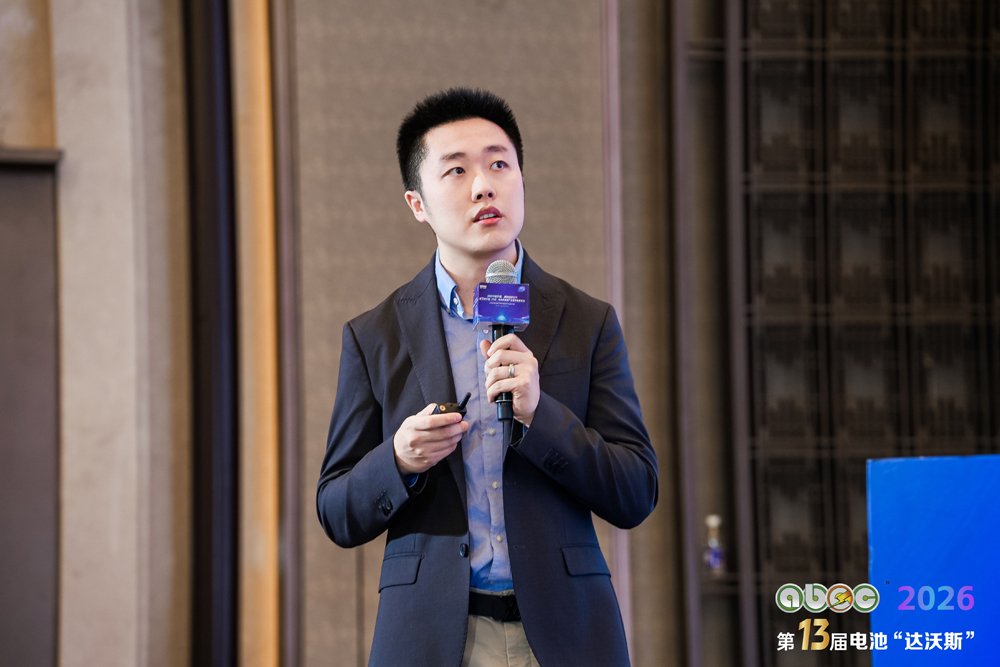
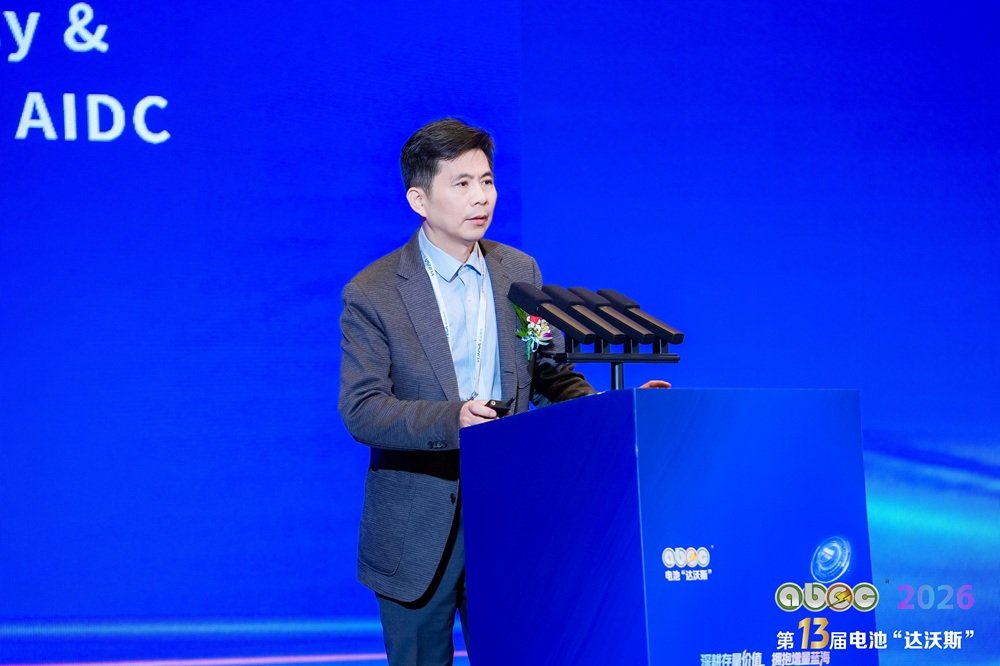
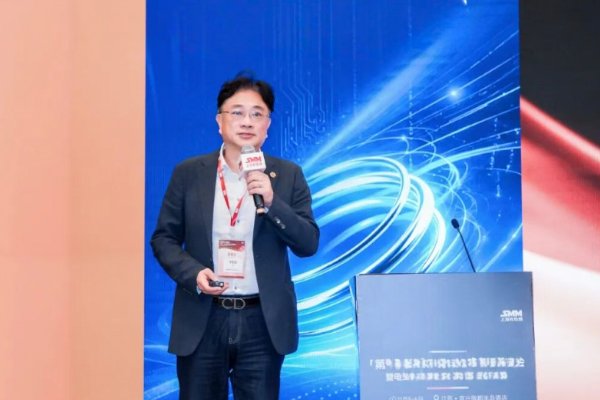
中信证券股份有限公司研究部高级副总裁/电池与能源管理行业首席分析师吴威辰
12日下午,中信证券股份有限公司研究部高级副总裁/电池与能源管理行业首席分析师吴威辰在论坛上作了题为《资源可控,锂电回收发展可期》的主题演讲,分享了电池新能源下游应用、电池回收开启放量节奏等,电池网摘选了其部分精彩观点,以飨读者:
“能源转型的大背景之下,新能源汽车、储能两大核心下游市场需求持续向上,国内市场稳步迭代,海外市场迎来多重催化,不同区域市场呈现差异化的增长逻辑,共同拉动电池产业的需求上行。”吴威辰讲道。
能源转型趋势不改 全球市场多点开花
据吴威辰介绍,下游应用主要分为新能源车以及储能。在新能源车方面,国内新能源汽车市场保持稳健增长态势,预测2026、2027年国内新能源汽车批发销量将分别超过1800万辆、2000万辆,同比增速约10%、11%。其中,出口将成为行业重要增长变量,预计2026年出口超550万辆,2027年出口规模进一步抬升至700万辆。
另外,2026年国内新能源汽车批发渗透率已经站上60%,纯电车型占比持续提升。
海外市场,地缘冲突推高国际原油价格,油价走高推高燃油车使用成本,刺激海外新能源汽车消费,叠加海外车企新车型周期开启,海外新能源车市场打开成长空间。
从产品端看,大电池成为行业明确发展方向,国内新能源乘用车单车带电量保持10%以上的增幅,主流车企新款、改款车型电池配置持续升级,进一步抬升动力电池的需求总量。
而在储能方面,吴威辰讲道,全球储能各个区域市场需求普遍向好,政策、算力建设、能源转型多重因素驱动装机规模扩张,人工智能智算中心AIDC配储成为储能行业新增看点。
国内市场,储能受益容量电价机制落地,行业经济性得到改善,叠加114号文确立独立储能容量电价机制,各地方配套政策陆续落地,独立储能可以同时获取容量电价、电力现货、辅助服务多重收益,项目回报水平改善,带动前期招标项目加速落地。
“2026年上半年国内储能备案量达到1030GWh,2026年前三季度中标量483.3GWh,预计2027年国内储能新增装机同比增长30%-40%。”吴威辰表示。
聚焦海外,美国储能市场保持较强韧性,AI数据中心建设带来大量新增电力负荷,电网对于调峰、容量保障资源的需求持续增加,预计2027年美国储能新增装机同比增长约30%;欧洲储能市场结构发生明显变化,2025年大型储能装机占比首次超过50%。考虑到欧洲新能源装机持续增长,预计2027年欧洲大储项目有望进入集中建设及交付阶段,储能新增装机同比增长50%左右;中东、印度、澳洲等新兴储能市场正在从项目招标阶段转向规模化装机落地,预计2027年新兴市场储能新增装机同比增速或将达到80%,成为全球储能不可忽视的增长力量。
新赛道迎来发展拐点 电池回收行业加速走向集中
动力电池回收属于新能源后周期赛道,随着国内早期新能源汽车逐步进入退役周期,叠加监管政策更新完善,行业即将进入放量阶段,技术能力、渠道资源将成为企业竞争的核心抓手。
吴威辰讲道,2016-2018年国内新能源汽车销量高速增长,对应动力电池从2024-2025年开始出现规模化退役,预计2027年前后行业退役规模迎来加速拐点。
回收量层面,工信部数据显示,2025年国内废旧动力电池综合利用量已经超过40万吨,根据弗若斯特沙利文预测,中国电动汽车电池退役利用量预计于2030年达到350万吨,2025-2030年CAGR达到52%。
同时,监管层面政策出现重要调整,2026年7月工信部发布公告,废止、修订梯次利用相关政策标准,不再开展梯次利用企业公告管理,移出100家梯次利用白名单企业,再生利用企业资质保留。政策调整将改变原料流向,更多退役电池资源流向再生利用企业,利好具备资质的正规回收主体。
“锂电回收企业的盈利本质来自加工利润。”吴威辰介绍称,以三元电池为例,回收的单位毛利,取决于回收材料销售价格,同时扣除原料采购成本以及制造费用。拆解盈利模型可以看出两大关键竞争要素,一是技术水平,直接决定镍钴锂等金属的回收率以及产线生产效率;二是渠道布局,渠道能力决定原料采购规模与采购成本,直接影响企业成本端表现。
未来,在政策趋严背景下,后续规模化的废旧电池有望进一步流向资质齐全的头部企业,且头部企业在技术上回收率更高,渠道合作上布局更加深入,有望进一步形成规模化竞争优势,回收行业格局有望从早期的无序生长进一步向头部企业集中。
(以上观点根据论坛现场速记整理,未经发言者本人审阅。)
 电池网微信